
Questão FC252980
As Cias X e Y apresentavam os seguintes balanços patrimoniais em 31/12/X0: Os veículos têm vida útil de 5 anos e o valor residual não é considerado. Em 01/01/X1, a Cia X comprou 10
Ativo
FGV · 2023
As Cias X e Y apresentavam os seguintes balanços patrimoniais em 31/12/X0:
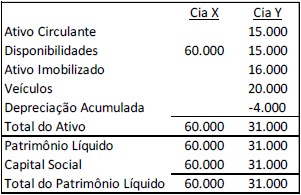
Os veículos têm vida útil de 5 anos e o valor residual não é considerado.
Em 01/01/X1, a Cia X comprou 100% de participação da Cia Y por R$40.000 à vista. Na data, a marca tinha valor justo de R$6.000.
Em 31/12/X1, as Cias X e Y apresentaram, respectivamente, os seguintes resultados:
- Receita de prestação de serviços (à vista): R$40.000 e R$70.000.
- Custos dos serviços prestados (à vista): R$15.000 e R$25.000.
Na data, as empresas fizeram um teste de recuperabilidade de seus ativos e constataram que os valores recuperáveis da marca e dos veículos, após reconhecimento da despesa de depreciação do ano, eram, respectivamente, de R$5.000 e R$9.000.
Assinale a opção que indica o montante contabilizado como receita de equivalência patrimonial na Demonstração do Resultado do Exercício individual da Cia X em 31/12/X1.
- R$37.000.
- R$38.000.
- R$40.000.
- R$41.000.
- R$46.000.
Mostrar resposta e comentário
Gabarito
B
Comentário do professor
Para determinar a receita de equivalência patrimonial usa‑se o lucro líquido da investida multiplicado pela participação (100%).
Apura‑se o lucro da Cia Y: receita R$70.000 menos custos R$25.000 = R$45.000 de lucro bruto. Reconhece‑se depreciação anual dos veículos de R$4.000 e, após teste de recuperabilidade, uma perda por desvalorização dos veículos de R$3.000 (valor contábil R$12.000 vs recuperável R$9.000).
Logo, lucro líquido da investida: \(70.000 - 25.000 - 4.000 - 3.000 = 38.000\).
Como a participação é 100%, a receita de equivalência patrimonial registrada pela Cia X em 31/12/X1 é R$38.000. A perda de R$1.000 sobre a marca, reconhecida após a aquisição, é tratada na investidora e não integra o resultado da investida utilizado no MEP.
Conteúdo do catálogo FC Concursos · Atualizado em