
Questão FC253009
Em 31/12/2022, uma entidade que trabalhava com consultoria possuía três terrenos em seu Balanço Patrimonial, que eram mantidos para valorização. Os três imóveis apresentavam as seg
Ativo
FGV · 2024
Em 31/12/2022, uma entidade que trabalhava com consultoria possuía três terrenos em seu Balanço Patrimonial, que eram mantidos para valorização. Os três imóveis apresentavam as seguintes datas de compra e custo:
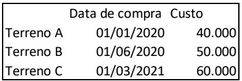
Foi estimado que, em 31/12/2022, os valores justos dos terrenos A, B e C eram, respectivamente, R$50.000, R$55.000 e R$64.000.
Na data, os três terrenos foram colocados à venda: o terreno A por R$45.000, o terreno B por R$50.000 e o terreno C por R$80.000. O nível hierárquico de gestão apropriado estava comprometido com o plano de venda dos terrenos e foi iniciado um programa firme para localizar um comprador e concluir o plano em até 6 meses. Além disso, as despesas de venda eram estimadas em 10% do preço.
Assinale a opção que indica o montante correspondente ao grupo “Ativo não Circulante mantido para a venda” em 31/12/2022.
- R$89.500.
- R$94.500.
- R$95.000.
- R$105.000.
- R$147.100.
Mostrar resposta e comentário
Gabarito
A
Comentário do professor
Segundo o CPC 31, ativo classificado como mantido para venda deve ser mensurado pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda, e a venda deve ocorrer a um preço razoável em relação ao valor justo (parágrafo 8).
Para A e B: calcula‑se o valor justo líquido como 90% do valor justo (despesas = 10%). Assim, A: \(50.000\times0{,}9=45.000\) → menor entre contábil \(40.000\) e \(45.000\) = \(40.000\). B: \(55.000\times0{,}9=49.500\) → menor entre contábil \(50.000\) e \(49.500\) = \(49.500\).
O terreno C apresenta preço de venda (R$80.000) muito superior ao valor justo (R$64.000), não sendo um preço razoável conforme o CPC 31; portanto C não é classificado como mantido para venda.
Resultado: \(40.000 + 49.500 =\) R$ 89.500.
Conteúdo do catálogo FC Concursos · Atualizado em