
Questão FC253208
A Cia A adquiriu 90% de participação na Cia B por R$40.000 em uma combinação de negócios. Na data, verificou o custo histórico e o valor justo líquido reconhecido dos grupos do Bal
Ativo
FGV · 2024
A Cia A adquiriu 90% de participação na Cia B por R$40.000 em uma combinação de negócios. Na data, verificou o custo histórico e o valor justo líquido reconhecido dos grupos do Balanço Patrimonial da Cia B, constatando o seguinte:
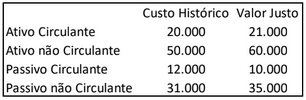
O montante do goodwill atribuído ao controlador contabilizado pela Cia A, em relação à compra da participação na Cia B, é de
- R$4.000.
- R$7.600.
- R$8.100.
- R$12.000.
- R$15.700.
Mostrar resposta e comentário
Gabarito
B
Comentário do professor
Calcule primeiro o valor justo do patrimônio líquido da Cia B na data da aquisição: \(21.000 + 60.000 - 10.000 - 35.000 = 36.000\).
A Cia A comprou 90% por R$40.000. A parcela do controlador no valor justo do PL é \(0{,}9 \times 36.000 = 32.400\).
O goodwill atribuível ao controlador é a diferença entre o valor pago e a sua parcela do PL justo: \(40.000 - 32.400 = 7.600\).
Portanto, R$7.600 é o ágio por expectativa de rentabilidade futura que a controladora deverá registrar em relação à compra da participação.
Conteúdo do catálogo FC Concursos · Atualizado em