
Questão FC253665
Uma sociedade empresária apresentava os seguintes Balanços Patrimoniais em 31/12/X0 e em 31/12/X1, respectivamente: Já a Demonstração do Resultado do Exercício, em 31/12/X1, era a
Demonstrações Contábeis
FGV · 2023
Uma sociedade empresária apresentava os seguintes Balanços Patrimoniais em 31/12/X0 e em 31/12/X1, respectivamente:
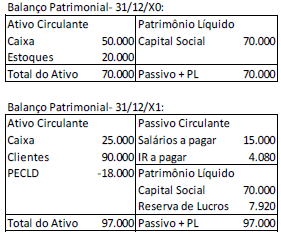
Já a Demonstração do Resultado do Exercício, em 31/12/X1, era a seguinte:
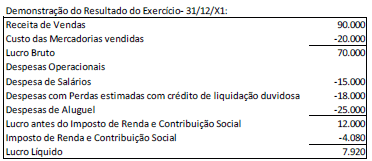
Sobre a elaboração da Demonstração dos Fluxos de Caixa pelo método indireto em 31/12/X1, analise as afirmativas a seguir:
I. Os montantes das contas “salários a pagar” e “imposto de renda a pagar” foram adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional.
II. Os montantes das contas “estoques” e “clientes” foram, respectivamente, excluídos e adicionados ao lucro líquido para calcular o fluxo de caixa da atividade operacional.
III. No ano, o fluxo de caixa consumido pela atividade operacional foi de R$25.000.
IV. No ano, o fluxo de caixa gerado pela atividade de investimento foi superior ao obtido nas atividades de financiamento.
Em relação à elaboração da Demonstração dos Fluxos de Caixa da entidade em 31/12/X1, estão corretas as afirmativas
- I e II, apenas.
- I e III, apenas.
- II e IV, apenas.
- I, II e III, apenas.
- I, III e IV, apenas.
Mostrar resposta e comentário
Gabarito
B
Comentário do professor
A afirmativa está correta porque, no método indireto, ajusta‑se o lucro líquido por itens não caixa e variações no capital de giro. Começa‑se pelo Lucro líquido (R$ 7.920) e adiciona‑se a provisão não caixa PCLD (R$ 18.000), obtendo o Lucro líquido ajustado.
Em seguida, aplicam‑se as regras: aumento do ativo reduz caixa (subtrai) e aumento do passivo aumenta caixa (soma). Assim, os aumentos em salários a pagar (R$ 15.000) e em imposto de renda a pagar (R$ 4.080) são somados ao lucro.
O cálculo fica: \(7.920 + 18.000 = 25.920\). Ajustando capital de giro: \(25.920 + 20.000\) (redução de estoques) \(-90.000\) (aumento de clientes) \(+15.000 + 4.080 = -25.000\).
Logo, o fluxo de caixa das atividades operacionais foi consumido em R$ 25.000, confirmando as afirmativas I e III.
Conteúdo do catálogo FC Concursos · Atualizado em