
Questão FC253899
Uma sociedade empresária apresentava o seguinte Balanço Patrimonial em 31/12/2022: No ano de 2023, a sociedade empresária passou a avaliar e contabilizar o terreno e a marca pelo v
Outros CPCs
FGV · 2024
Uma sociedade empresária apresentava o seguinte Balanço Patrimonial em 31/12/2022:
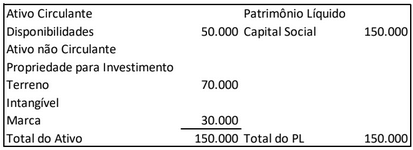
No ano de 2023, a sociedade empresária passou a avaliar e contabilizar o terreno e a marca pelo valor justo que eram, respectivamente, de R$80.000 e de R$50.000.
De acordo com o Pronunciamento Técnico CPC 23- Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, as mudanças representam, respectivamente,
- Erro e Erro.
- Mudança de Estimativa e Erro.
- Mudança na Política Contábil e Erro.
- Erro e Mudança na Política Contábil.
- Mudança na Política Contábil e Mudança na Política Contábil.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
A opção correta indica, para o terreno, uma Mudança na Política Contábil. Pelo CPC 28, propriedades para investimento podem ser mensuradas pelo custo ou pelo valor justo; optar por passar do custo para o valor justo configura alteração de política contábil e deve ser tratada conforme o CPC 23, com divulgação e aplicação prospectiva ou retrospectiva conforme a norma.
Para a marca, trata‑se de Erro. O CPC 04 não permite, em regra, remensuração de ativos intangíveis ao valor justo após o reconhecimento inicial. Reavaliar a marca para R$50.000 sem hipótese normativa que autorize constitui aplicação incorreta da norma — portanto erro, exigindo correção conforme os procedimentos do CPC 23 (retificação e divulgação).
Conteúdo do catálogo FC Concursos · Atualizado em