
Questão FC616253
Considere os dados a seguir para responder à questão. Em 5 de janeiro de 2013, uma companhia obteve um financiamento para adquirir um novo equipamento para seu ativo imobilizado na
Contabilidade Básica
CESGRANRIO · 2014
Considere os dados a seguir para responder à questão.
Em 5 de janeiro de 2013, uma companhia obteve um financiamento para adquirir um novo equipamento para seu ativo imobilizado nas seguintes condições:
- Entrada de 200.000,00, no ato da operação, efetuada em cheque.
- 3 parcelas anuais iguais e sucessivas de 200.000,00 cada uma, pactuadas à taxa de 8% ao ano, vencendo a primeira em 5 de janeiro de 2014.
Concluída a negociação, a companhia elaborou a seguinte planilha da operação realizada:
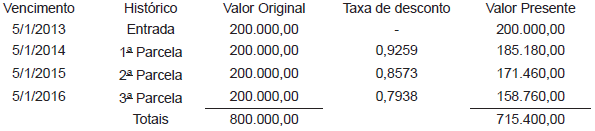
De acordo com a legislação societária e as normas contábeis vigentes, o registro contábil da operação, feito pela companhia, no dia da operação, é o seguinte:
- D. Equipamentos 715.400,00 C. Bancos c/ Movimento 200.000,00 C. Contas a Pagar 515.400,00
- D. Equipamentos 715.400,00 D. Juros a Apropriar (redutora de contas a pagar) 69.780,00 D. Juros Passivos (despesa) 14.820,00 C. Bancos c/ Movimento 200.000,00 C. Contas a Pagar 600.000,00
- D. Equipamentos 715.400,00 D. Juros a Apropriar (redutora de contas a pagar) 84.600,00 C. Bancos c/ Movimento 200.000,00 C. Contas a Pagar 600.000,00
- D. Equipamentos 800.000,00 C. Bancos c/ Movimento 200.000,00 C. Contas a Pagar 600.000,00
- D. Equipamentos 800.000,00 C. Bancos c/ Movimento 200.000,00 C. Encargos Financeiros Futuros a Pagar 84.600,00 C. Contas a Pagar 515.400,00
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
CPC 12 exige registrar ativos e passivos decorrentes de operações a prazo pelo valor presente. No caso, o equipamento deve refletir a entrada à vista mais o valor presente das parcelas futuras.
Calcule o PV das 3 parcelas de 200.000,00 à taxa de 8%: \(PV = 200.000 \times \dfrac{1-(1+0{,}08)^{-3}}{0{,}08} = 515.400\). Soma-se a entrada de 200.000,00, resultando em 715.400,00 que representa o custo do equipamento.
O lançamento reconhece esse custo e evidencia a obrigação nominal das parcelas. Assim: débito em Equipamentos 715.400,00 e débito em Juros a Apropriar 84.600,00 (redução da obrigação por juros não apropriados); crédito em Bancos 200.000,00 e crédito em Contas a Pagar 600.000,00. Dessa forma o ativo é registrado a valor presente e os juros diferidos ficam apropriados ao longo do prazo.
Conteúdo do catálogo FC Concursos · Atualizado em