
Flashcard FC511920
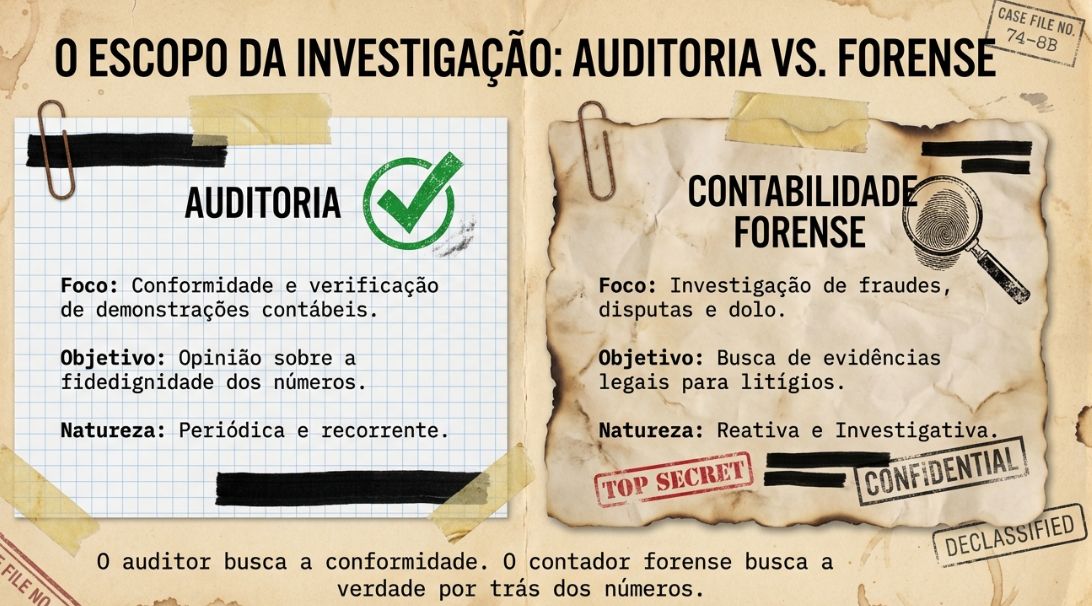
Como a Contabilidade Forense difere da auditoria tradicional?
Detecção de fraudes, Lavagem de dinheiro, Ocultação de bens e Falsificação de documentos contábeis
Como a Contabilidade Forense difere da auditoria tradicional?
Mostrar resposta e comentário
Resposta
• A auditoria tradicional verifica conformidade e fidedignidade das demonstrações financeiras dentro de normas contábeis.• A Contabilidade Forense investiga indícios de ilícitos, busca provas e quantifica danos com foco jurídico e penal.
• Auditoria busca opinião sobre demonstrações, enquanto a contabilidade forense produz relatórios periciais destinados a processos judiciais e investigativos.
Como a banca pode cobrar na prova:
• A banca geralmente traz questões comparativas, então destaque diferenças de objetivo e destinatário dos relatórios.
• Fique atento porque costumam elaborar alternativas que misturam objetivos das duas atividades, então analise cada característica.
• Outro ponto comum é a finalidade probatória da contabilidade forense, então memorize exemplos de relatórios periciais.
• Lembre-se de que auditoria não tem, em regra, foco em investigação criminal, ao contrário da contabilidade forense.
Conteúdo do catálogo FC Concursos · Atualizado em