
Questão FC104587
Texto. O balanço patrimonial de 31/3/2002 de uma companhia aberta está levantado parcialmente, tendo como base o balanço de 31/12/2001 e a demonstração do resultado e o fluxo de ca
Regimes Contábeis (Competência, Caixa e Misto)
O balanço patrimonial de 31/3/2002 de uma companhia aberta está levantado parcialmente, tendo como base o balanço de 31/12/2001 e a demonstração do resultado e o fluxo de caixa do primeiro trimestre de 2002.
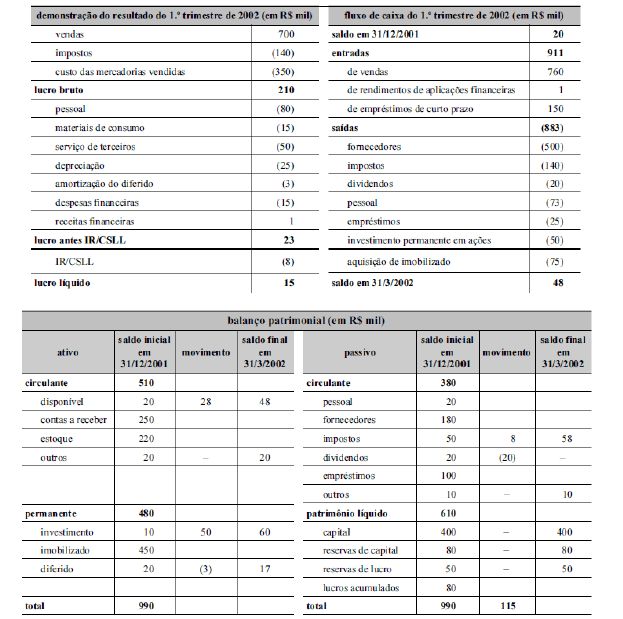
- R$ 400 mil de compras realizadas no trimestre junto a fornecedores, a prazo;
- o disponível está composto por valores em caixa, bancos e aplicações de liquidez imediata;
- serviços de terceiros contratados a prazo (fornecedores);
- aquisição de materiais de consumo a prazo (fornecedores);
- a companhia registra despesas financeiras unicamente decorrentes de empréstimos;
- as receitas financeiras originam-se de rendimentos de aplicações financeiras.
As vendas realizadas a órgãos públicos só devem ser reconhecidas por uma empresa mercantil pelo regime de caixa.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: A afirmativa está ERRADA devido à natureza dos regimes contábeis e à abrangência do reconhecimento das receitas na contabilidade.
O regime de competência destaca-se por registrar as receitas no momento em que ocorre o fato gerador, ou seja, independentemente de haver recebimento efetivo ou não. Isso implica que as vendas realizadas, até mesmo as transações envolvendo órgãos públicos, são reconhecidas no instante em que a operação é realizada, não aguardando o fluxo de caixa correspondente.
Por outro lado, o regime de caixa considera somente quando há efetivo recebimento, o que o torna menos aplicável para a contabilidade como um todo, que, geralmente, prioriza a competência.
Portanto, não há justificativa para tratar as vendas a entes públicos diferentemente; as práticas contábeis seguem um princípio uniforme. Com isso, mesmo as transações com a administração pública se submetem ao regime de competência, reforçando que a essência das normas contábeis não se altera devido ao tipo de cliente, que neste caso é o governo.
Assim, reafirmamos que a natureza contábil é consistente e as regras não fazem distinção entre receitas dependendo de quem as recebe.
Conteúdo do catálogo FC Concursos · Atualizado em