
Questão FC223912
A figura abaixo mostra os pares de retornos (R M, R 1) observados em períodos passados. R 1 é o retorno do título T 1, e R M é o retorno do mercado como um todo, em cada período pa
Riscos Financeiros, Teoria do Portfólio e Modelos de Gestão
CESGRANRIO · 2011
A figura abaixo mostra os pares de retornos (R M, R 1) observados em períodos passados. R 1 é o retorno do título T 1, e R M é o retorno do mercado como um todo, em cada período passado.
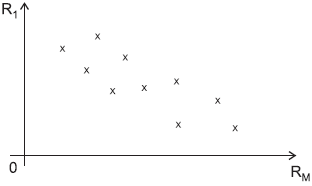
Examinando-se a figura, conclui-se que a estimativa do coeficiente beta do título T
1 é
- neutra
- zero
- positiva
- indiferente
- negativa
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Observando o nuvem de pontos, nota-se que, em média, quando o retorno do mercado \(R_m\) aumenta, o retorno do título \(R_1\) tende a diminuir: os pontos alinham-se com inclinação negativa. Isso indica covariância negativa entre \(R_1\) e \(R_m\).
O coeficiente beta é dado por \( \beta = \dfrac{\text{Cov}(R_1,R_m)}{\text{Var}(R_m)} \). Como a variância do mercado é positiva, o sinal de \(\beta\) vem do sinal da covariância. Aqui, \(\text{Cov}(R_1,R_m)<0\), logo \( \beta<0\).
Em termos econômicos, beta negativo significa que o título tende a movimentar-se em sentido oposto ao mercado: quando o mercado sobe, o título cai, e vice‑versa.
Conteúdo do catálogo FC Concursos · Atualizado em