
Questão FC223913
Uma carteira de investimentos se compõe de dois ativos, A e B, cujos retornos esperados e desvios padrões de retornos estão expressos na tabela abaixo. A participação em valor de A
Riscos Financeiros, Teoria do Portfólio e Modelos de Gestão
CESGRANRIO · 2010
Uma carteira de investimentos se compõe de dois ativos, A e B, cujos retornos esperados e desvios padrões de retornos estão expressos na tabela abaixo.
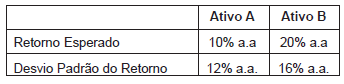
A participação em valor de A na carteira é de 50%. Se a covariância entre os retornos de A e de B for nula, é possível afirmar que o retorno esperado e o desvio padrão do retorno da carteira serão, em % a.a., respectivamente,
- 20 e 14
- 15 e 14
- 15 e 12
- 15 e 10
- 10 e 16
Mostrar resposta e comentário
Gabarito
D
Comentário do professor
O retorno esperado da carteira é a média ponderada dos retornos dos ativos: \(R_p = w_A R_A + w_B R_B\). Com \(w_A=0{,}5\), \(R_A=10\%\) e \(R_B=20\%\), obtemos \(R_p=0{,}5\cdot10\%+0{,}5\cdot20\%=15\%\).
O desvio padrão da carteira com dois ativos é dado por \( \sigma_p = \sqrt{w_A^2\sigma_A^2 + w_B^2\sigma_B^2 + 2w_Aw_B\mathrm{Cov}_{AB}} \). Aqui a covariância é nula, então o último termo desaparece.
Substituindo \(w_A=w_B=0{,}5\), \(\sigma_A=12\%\) e \(\sigma_B=16\%\):\newline \(\sigma_p=\sqrt{0{,}25\cdot(0{,}12)^2 + 0{,}25\cdot(0{,}16)^2}=\sqrt{0{,}01}=0{,}10=10\%\).
Portanto, o retorno esperado e o desvio padrão da carteira são, respectivamente, 15% e 10%.
Conteúdo do catálogo FC Concursos · Atualizado em