
Questão FC223941
Considere que as ações de duas empresas têm retorno esperado e beta, conforme indicados no Quadro a seguir: Se elas estiverem precificadas corretamente segundo o modelo CAPM, então
Riscos Financeiros, Teoria do Portfólio e Modelos de Gestão
CESGRANRIO · 2018
Considere que as ações de duas empresas têm retorno esperado e beta, conforme indicados no Quadro a seguir:
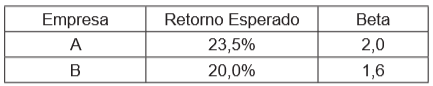
Se elas estiverem precificadas corretamente segundo o modelo CAPM, então, a taxa sem risco deverá ser igual a
- 3,5%
- 4,0%
- 5,5%
- 6,0%
- 7,0%
Mostrar resposta e comentário
Gabarito
D
Comentário do professor
Pelo CAPM, o retorno esperado de um ativo é dado por \(r_a = r_f + \beta\,(r_m-r_f)\), onde \(r_f\) é a taxa sem risco e \(r_m\) o retorno de mercado.
Para a empresa A: \(0{,}235 = r_f + 2\,(r_m-r_f)\).
Para a empresa B: \(0{,}20 = r_f + 1{,}6\,(r_m-r_f)\).
Subtraindo B de A elimina \(r_f\): \(0{,}035 = 0{,}4\,(r_m-r_f)\). Assim \((r_m-r_f)=0{,}035/0{,}4=0{,}0875\) (8,75%).
Voltando à equação de B: \(0{,}20 = r_f + 1{,}6\times0{,}0875 = r_f + 0{,}14\). Logo \(r_f = 0{,}20 - 0{,}14 = 0{,}06\), ou seja, 6%.
Conteúdo do catálogo FC Concursos · Atualizado em