
Questão FC224069
O gráfico abaixo mostra duas estruturas a termo das taxas de juros em determinado país, AB e CD, a partir de datas iniciais diferentes, t o e t 1, respectivamente. Nesse gráfico,
Juros
CESGRANRIO · 2009
O gráfico abaixo mostra duas estruturas a termo das taxas de juros em determinado país, AB e CD, a partir de datas iniciais diferentes, t
o e t
1, respectivamente.
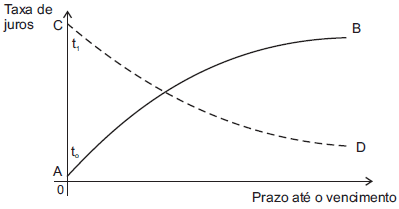
Nesse gráfico,
- as curvas deveriam ser igualmente ascendentes, pois os empréstimos de longo prazo são mais caros que os de curto prazo.
- as curvas deveriam coincidir, com juros iguais nos mesmos prazos.
- o formato descendente de CD mostra que o mercado certamente espera uma recessão no futuro.
- um aumento nas expectativas formadas, em t 1, para a inflação futura, poderia tornar CD ascendente.
- uma redução nas expectativas formadas, em t o, para a inflação futura, tornaria AB mais ascendente ainda.
Mostrar resposta e comentário
Gabarito
D
Comentário do professor
Explicação: Segundo a hipótese das expectativas e o Efeito Fisher, a taxa nominal incorpora a taxa real mais a inflação esperada, isto é \(i \approx r + \pi^{e}\).
Se, em \(t_{1}\), aumenta a expectativa de inflação futura, a componente \(\pi^{e}\) sobe para os prazos futuros, elevando as taxas nominais desses prazos mais do que as de curtíssimo prazo.
Esse aumento relativo nas taxas de maturidades maiores faz com que a estrutura a termo iniciada em \(t_{1}\) (curva CD) apresente inclinação positiva — ou seja, torne‑se ascendente.
Portanto, a mudança nas expectativas de inflação é suficiente para explicar a transformação de CD em curva ascendente.
Conteúdo do catálogo FC Concursos · Atualizado em