
Questão FC91192
Caixa e equivalentes de caixa Contas a receber Títulos descontados Estoques de mercadorias Imobilizado não de uso Instalações Depreciação acumulada Fornecedores Contas a pagar Empr
Contabilidade Básica
CEBRASPE (CESPE) · 2024
Contas a receber
Títulos descontados
Estoques de mercadorias
Imobilizado não de uso
Instalações
Depreciação acumulada
Fornecedores
Contas a pagar
Empréstimos e financiamentos de curto prazo
Juros passivos a transcorrer
Financiamentos de longo prazo
Capital social
Reserva legal
Ações em tesouraria
Receita de vendas
Custo das mercadorias vendidas
Despesas administrativas
Receitas de juros
Considerando o rol de contas apresentado anteriormente, extraído da planificação contábil de uma entidade hipotética, julgue o item seguinte.
Há nove contas patrimoniais passivas no rol de contas apresentado.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Correção da assertiva:
Há seis contas patrimoniais passivas no rol de contas apresentado.
Para analisar se a assertiva está correta ou não, é preciso identificar quais contas são Ativo, quais são Passivo e quais são Patrimônio Líquido. Além disso, verificar se o enunciado, ao mencionar “nove contas patrimoniais passivas”, está se referindo de maneira apropriada apenas ao passivo (circulante e não circulante) ou se está somando indevidamente contas de patrimônio líquido.
Classificação das Contas
- Ativo
- Circulante
- Caixa e equivalentes de caixa
- Contas a receber
- Estoques de mercadorias
- Não Circulante
- Imobilizado não de uso (por exemplo, um ativo imobilizado ou bem para uso futuro)
- Instalações (ativo imobilizado)
- Depreciação acumulada (conta retificadora do imobilizado)
- Circulante
- Passivo
- Circulante
- Títulos descontados (caso haja obrigação junto à instituição financeira)
- Fornecedores
- Contas a pagar
- Empréstimos e financiamentos de curto prazo
- Juros passivos a transcorrer (conta retificadora do passivo ou conta de despesa antecipada, dependendo da forma de contabilização)
- Não Circulante
- Empréstimos e financiamentos de longo prazo
- Circulante
- Patrimônio Líquido
- Capital social
- Reserva legal
- Ações em tesouraria (conta retificadora do PL)
- Receita
- Receita de vendas
- Receitas de juros
- Despesa
- Custo das mercadorias vendidas
- Despesas administrativas
Identificando as Contas Patrimoniais
As contas patrimoniais são aquelas que compõem o Balanço Patrimonial, dividindo-se em Ativo, Passivo e Patrimônio Líquido. Assim, ficam de fora as contas de resultado (receitas e despesas).
- Contas de Ativo (Patrimoniais):
- Caixa e equivalentes de caixa
- Contas a receber
- Estoques de mercadorias
- Imobilizado não de uso
- Instalações
- Depreciação acumulada (retificadora do ativo)
- Contas de Passivo (Patrimoniais):
7. Títulos descontados
8. Fornecedores
9. Contas a pagar
10. Empréstimos e financiamentos de curto prazo
11. Juros passivos a transcorrer (dependendo da natureza, pode ser retificadora do passivo ou ativo, caso seja despesa antecipada; mas em geral, classifica-se junto ao passivo a pagar)
12. Empréstimos e financiamentos de longo prazo - Contas de Patrimônio Líquido (Patrimoniais):
13. Capital social
14. Reserva legal
15. (Ações em tesouraria) – conta retificadora do PL
Total de contas patrimoniais:
- Ativo: 6 (incluindo a conta retificadora “Depreciação acumulada”)
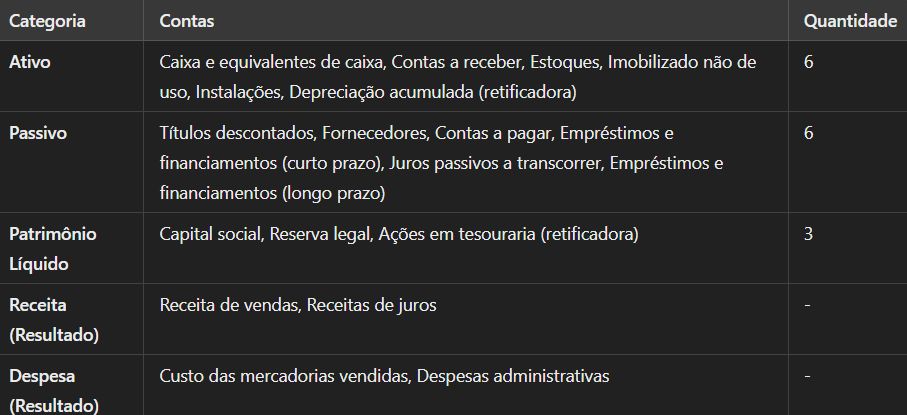
- Passivo: 6 (títulos descontados, fornecedores, contas a pagar, empréstimos/financiamentos curto prazo, juros passivos a transcorrer, empréstimos/financiamentos longo prazo)
- Patrimônio Líquido: 2 efetivas (capital social, reserva legal) + 1 retificadora (ações em tesouraria)
No Passivo, há 6 contas:
- Títulos descontados
- Fornecedores
- Contas a pagar
- Empréstimos e financiamentos de curto prazo
- Juros passivos a transcorrer (dependendo da natureza, mas em geral classifica-se no passivo)
- Empréstimos e financiamentos de longo prazo
No Patrimônio Líquido, há 3 contas (2 positivas e 1 retificadora).
Portanto, se a afirmação fosse “Existem 9 contas patrimoniais passivas”, seria imprecisa, pois a soma do Passivo + PL (considerados ambos como “passivo contábil” no balanço) é de 9 contas patrimoniais, mas não exclusivamente do Passivo. Das 9 contas, 6 são passivo e 3 são PL (incluindo a conta retificadora de PL).
Conteúdo do catálogo FC Concursos · Atualizado em