
Questão FC91195
Caixa e equivalentes de caixa Contas a receber Títulos descontados Estoques de mercadorias Imobilizado não de uso Instalações Depreciação acumulada Fornecedores Contas a pagar Empr
Contabilidade Básica
CEBRASPE (CESPE) · 2024
Contas a receber
Títulos descontados
Estoques de mercadorias
Imobilizado não de uso
Instalações
Depreciação acumulada
Fornecedores
Contas a pagar
Empréstimos e financiamentos de curto prazo
Juros passivos a transcorrer
Financiamentos de longo prazo
Capital social
Reserva legal
Ações em tesouraria
Receita de vendas
Custo das mercadorias vendidas
Despesas administrativas
Receitas de juros
Considerando o rol de contas apresentado anteriormente, extraído da planificação contábil de uma entidade hipotética, julgue o item seguinte.
Se usadas as contas do rol apresentado, a escrituração de uma aquisição de mercadorias a prazo pode ser expressa corretamente no livro-razão diário da entidade por meio da partida estoques de mercadorias a contas a pagar.
- Errado
- Certo
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Correção da assertiva:
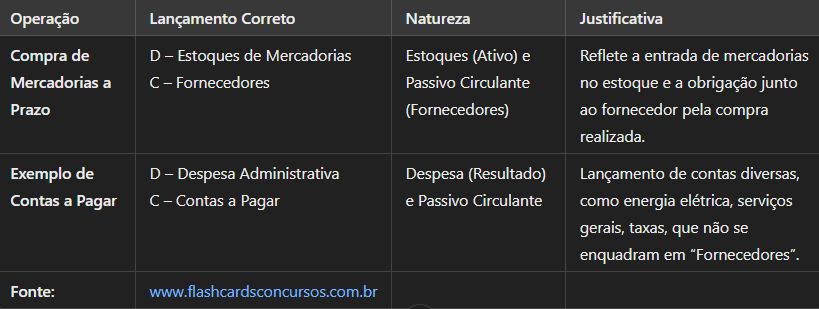
O registro contábil de uma aquisição de mercadorias a prazo, considerando o rol de contas apresentado, deve ser feito a débito de “Estoques de Mercadorias” e a crédito de “Fornecedores”, e não de “Contas a Pagar”.
No plano de contas disponibilizado, há tanto a conta Fornecedores quanto a conta Contas a Pagar. Embora ambas representem obrigações a serem liquidadas, a prática contábil recomenda o uso de Fornecedores para registrar dívidas resultantes de compra de mercadorias ou serviços diretamente relacionados à atividade-fim da empresa. Já Contas a Pagar costuma ser utilizada para outras obrigações diversas (contas de consumo, taxas, despesas administrativas etc.).
Por que o lançamento é “D – Estoques de Mercadorias / C – Fornecedores”?
-
Aquisição de mercadorias:
- A empresa passa a ter um novo estoque, então a conta Estoques de Mercadorias (Ativo Circulante) é debitada pelo valor da compra.
-
Obrigação com o fornecedor:
- Como a compra foi a prazo, surge uma obrigação a pagar especificamente a fornecedores. Por isso, a conta Fornecedores (Passivo Circulante) é creditada.
-
Contas a Pagar:
- Geralmente é utilizada para obrigações que não se relacionam diretamente à aquisição de mercadorias para revenda ou insumos de produção. Exemplos: contas de água, energia, aluguéis, entre outros.
Conteúdo do catálogo FC Concursos · Atualizado em