
Questão FC91202
As demonstrações contábeis são elaboradas a partir dos registros contábeis e representam a realidade econômico-financeira de uma empresa em determinado período temporal. Consideran
Contabilidade Básica
CEBRASPE (CESPE) · 2022
Suponha que uma empresa tenha registrado em seu passivo o valor a ser pago ao fornecedor de um serviço, mas não tenha realizado a previsão de retenção tributária sobre a nota fiscal emitida pelo fornecedor. Nessa situação, no momento do pagamento, quando do registro da retenção tributária, deverá ser feito o lançamento a débito de tributos a recolher e fornecedores e a crédito do disponível.
- Errado
- Certo
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Correção da assertiva:
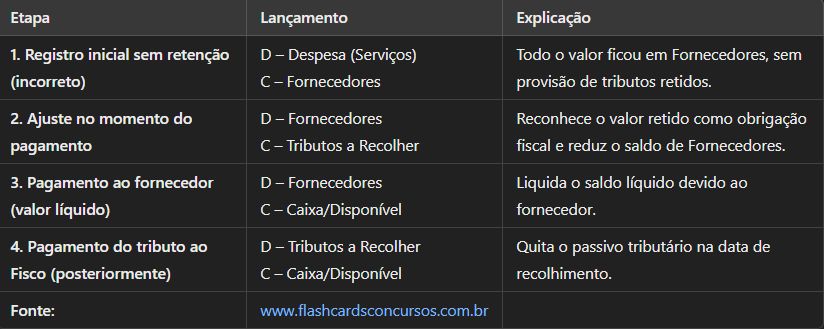
No momento do pagamento ao fornecedor, quando se constata que não houve retenção na data da emissão da nota fiscal, o correto é registrar a parcela retida a débito de “Fornecedores” e a crédito de “Tributos a Recolher”, para, em seguida, pagar ao fornecedor somente o valor líquido. Assim, a afirmação de que se deveria debitar “Tributos a Recolher” e creditar “Disponível” está incorreta.
Por que o gabarito está “ERRADO”?
A assertiva dizia que, ao regularizar a retenção no momento do pagamento, deveria haver um débito em “Tributos a Recolher” e crédito em “Disponível”. Isso implicaria que o imposto já estaria registrado como obrigação anteriormente, o que não condiz com a situação descrita: na prática, se o tributo não foi retido na data da NF, ele não consta em “Tributos a Recolher”; portanto, não faz sentido debitá-lo. O correto é creditar essa conta (criando a obrigação tributária) e debitar “Fornecedores”, ajustando o saldo devido ao prestador de serviços.
Conteúdo do catálogo FC Concursos · Atualizado em