
Questão FC91204
As demonstrações contábeis são elaboradas a partir dos registros contábeis e representam a realidade econômico-financeira de uma empresa em determinado período temporal. Consideran
Contabilidade Básica
CEBRASPE (CESPE) · 2022
O registro contábil do reconhecimento de perda de estoque já provisionada deverá ser a débito de perda de estoques e a crédito de estoque de mercadorias.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
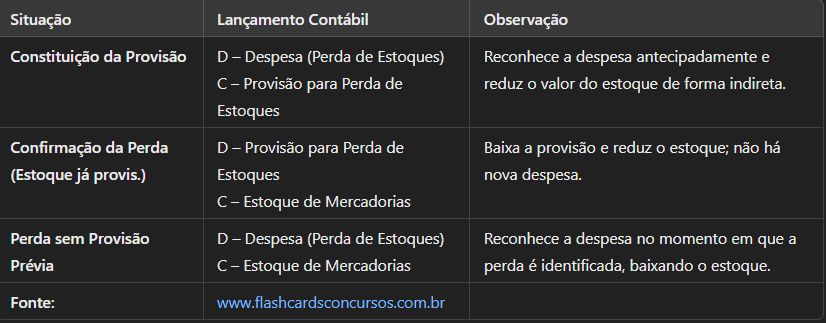
Correção da assertiva:O registro contábil do reconhecimento de perda de estoque já provisionada deve ser a débito de “Provisão para Perda de Estoques” (conta retificadora do ativo) e a crédito de “Estoque de Mercadorias”.
A perda de estoque pode ser registrada de duas maneiras, dependendo do momento em que a empresa identifica a possibilidade de perda:
- Quando há constituição de provisão prévia
- Constituição da provisão:
- D – Despesa (Perda de Estoques)
- C – Provisão para Perda de Estoques (conta retificadora do ativo)
Nesse momento, reconhece-se a despesa estimada e cria-se a provisão para reduzir, de forma indireta, o valor do estoque.
- Reconhecimento efetivo da perda:
- D – Provisão para Perda de Estoques
- C – Estoque de Mercadorias
Nesta fase, a perda se confirma e, portanto, baixa-se a provisão (anteriormente constituída) e reduz-se diretamente o estoque. Não há nova despesa, pois ela já foi reconhecida quando a provisão foi constituída.
- Quando não há provisão prévia
- Reconhecimento direto da perda:
- D – Despesa (Perda de Estoques)
- C – Estoque de Mercadorias
Se não havia provisão constituída, reconhece-se a despesa de forma direta no momento em que a perda é constatada, baixando-se o estoque.
- Reconhecimento direto da perda:
A contabilização correta das perdas de estoque segue os princípios de prudência e competência, conforme as normas contábeis (NBC TG 16 – Estoques). Quando se antecipa a perda via provisão, registra-se a despesa no momento em que a perda se torna provável. Posteriormente, ao confirmar a perda, a conta retificadora é baixada contra o estoque, sem afetar novamente o resultado.
Conteúdo do catálogo FC Concursos · Atualizado em