
Questão FC91257
Com relação aos conceitos fundamentais da contabilidade e seu mecanismo de registro de fatos administrativos, julgue o item que seguem. Um fato contábil modificativo e um fato cont
Contabilidade Básica
CEBRASPE (CESPE) · 2021
Um fato contábil modificativo e um fato contábil permutativo necessariamente diferem no número mínimo de contas que seus registros exigem.
- Errado
- Certo
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: Na classificação dos fatos contábeis (administrativos), dois tipos se destacam:
-
Fato Contábil Modificativo
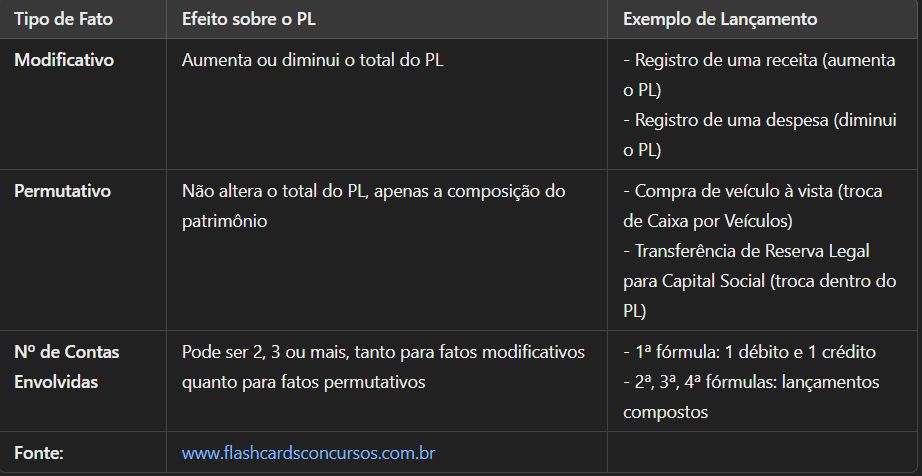
- É aquele que altera o valor total do Patrimônio Líquido (PL), podendo ser aumentativo ou diminutivo.
- Exemplo de fato modificativo aumentativo: registro de uma receita (D–Clientes / C–Receita).
- Exemplo de fato modificativo diminutivo: registro de uma despesa (D–Despesa / C–Fornecedores).
-
Fato Contábil Permutativo
- É aquele que não altera o valor total do PL, mas apenas permuta elementos patrimoniais (Ativo e/ou Passivo) ou dentro do próprio PL.
- Exemplo: compra de um veículo à vista (D–Veículos / C–Caixa), em que o total do patrimônio líquido permanece inalterado.
Por que a assertiva está errada?
A quantidade de contas envolvidas em um lançamento não é o fator que determina se um fato contábil é modificativo ou permutativo. Tanto um fato modificativo quanto um fato permutativo podem envolver apenas 2 contas (um débito e um crédito) ou mais contas (lançamentos compostos). O critério de distinção entre esses dois tipos de fatos é o efeito sobre o valor total do Patrimônio Líquido:
- Modificativo: altera (aumenta ou diminui) o PL.
- Permutativo: não altera o total do PL, apenas sua composição ou a composição do Ativo e Passivo.
Correção da assertiva:
A distinção entre um fato contábil modificativo e um fato contábil permutativo não está no número mínimo de contas envolvidas, mas sim no efeito que cada fato produz no valor total do patrimônio líquido. Portanto, não é correto afirmar que eles necessariamente diferem quanto à quantidade de contas necessárias para o registro.
Conteúdo do catálogo FC Concursos · Atualizado em