
Questão FC282578
Analise o gráfico da função de autocorrelação (ACF) a seguir. (Arquivo pessoal; imagem usada com autorização) É correto afirmar que a série temporal é uma série
Análise de Séries Temporais
VUNESP · 2024
Analise o gráfico da função de autocorrelação (ACF) a seguir.
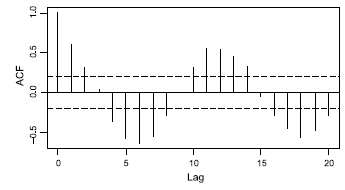
(Arquivo pessoal; imagem usada com autorização)
É correto afirmar que a série temporal é uma série
- com tendência e sem sazonalidade.
- estacionária.
- aleatória (ruído branco).
- sem tendência e com sazonalidade.
- sem tendência e sem sazonalidade.
Mostrar resposta e comentário
Gabarito
D
Comentário do professor
A função de autocorrelação mostra uma queda rápida nas autocorrelações iniciais e, ao mesmo tempo, exibe **picos** regulares em lags \(6,12,18,\dots\). Isso indica claramente ausência de persistência de longo prazo e presença de um componente periódico.
O **intervalo de significância** (linhas tracejadas) evidencia que esses picos em múltiplos de 6 são estatisticamente significativos, ou seja, não decorrem do acaso.
Portanto, a série é classificada como sem tendência (decadência rápida da ACF) e com **sazonalidade** de período \(s=6\) (picos periódicos em lags múltiplos de 6).
Em termos práticos, modelos devem considerar um componente sazonal (por ex., diferenciação sazonal ou termos sazonais AR/MA) para capturar esse padrão.
Conteúdo do catálogo FC Concursos · Atualizado em