
Questão FC282580
Seja uma série temporal estacionária, cujos gráficos das funções de autocorrelação e autocorrelação parcial são apresentados a seguir: Seja a notação de modelo tipo ARIMA (p, d, q)
Análise de Séries Temporais
VUNESP · 2020
Seja uma série temporal estacionária, cujos gráficos das funções de autocorrelação e autocorrelação parcial são apresentados a seguir:
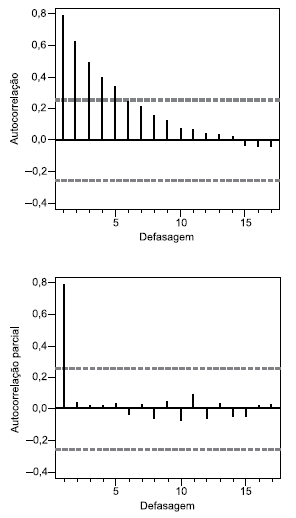
Seja a notação de modelo tipo ARIMA (p, d, q), sendo p a ordem da parte autorregressiva, d o grau da diferenciação e q a ordem da parte de médias móveis. O modelo que representa melhor a série temporal em questão é:
- ARIMA (2, 1, 1).
- ARIMA (0, 0, 2).
- ARIMA (0, 0, 1).
- ARIMA (0, 1, 0).
- ARIMA (1, 0, 0).
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
ARIMA(1,0,0) representa um modelo autorregressivo de ordem 1, isto é, AR(1). Em forma matemática: \(X_t=\phi X_{t-1}+\varepsilon_t\), com série estacionária (portanto \(d=0\)).
O correlograma mostra que a FAC decai de forma exponencial (ou geométrica), comportamento típico de processos autorregressivos. Já a FACP aparece truncada na defasagem 1, indicando que apenas o primeiro coeficiente autorregressivo é significativo.
Da combinação desses sinais diagnósticos conclui-se que a melhor especificação é um modelo com \(p=1\), \(d=0\) e \(q=0\), isto é, ARIMA(1,0,0).
Conteúdo do catálogo FC Concursos · Atualizado em