
Questão FC466198
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) apresenta um esquema de implementação da avaliação e depreciação de bens públicos, replicado a seguir: Com base nas Nota
Demonstrações Contábeis Aplicadas ao Setor Público
FCC · 2021
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) apresenta um esquema de implementação da avaliação e depreciação de bens públicos, replicado a seguir:
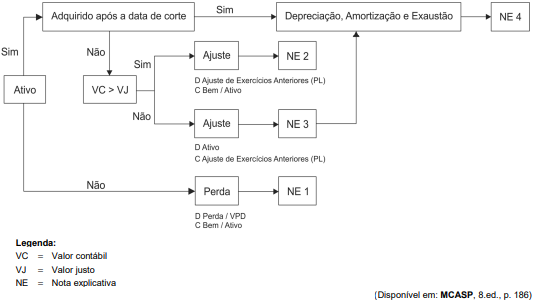
Com base nas Notas Explicativas indicadas no esquema, a Nota Explicativa
- NE 1 pode apresentar circunstâncias que levaram ao reconhecimento de perda no valor recuperável do bem mensurada em processo de reavaliação.
- NE 2 e a Nota Explicativa NE 3 podem conter a indicação da data de corte adotada, da data do estudo para cálculo do ajuste e a identificação do avaliador responsável.
- NE 3 pode conter o montante total do impacto diminutivo causado pela desvalorização estimada.
- NE 4 pode conter as circunstâncias que levaram à reversão da perda por desvalorização.
- NE 1 pode estabelecer, para cada bem baixado por perda, indicação do valor contábil que teria sido reconhecido se os ativos tivessem sido contabilizados pelo método de custo.
Mostrar resposta e comentário
Gabarito
B
Comentário do professor
NE 2 e NE 3 tratam dos ajustes de exercícios anteriores no âmbito do Manual de Contabilidade Aplicada ao Setor Público (MCASP) e, por isso, devem fornecer informações que permitam entender a origem, o alcance e a confiabilidade do ajuste divulgado.
Entre os elementos exigidos estão a data de corte adotada pelo ente, o período do estudo usado para calcular o ajuste (data inicial e final) e a identificação do avaliador responsável, incluindo se foi um avaliador independente e para quais itens do ativo atuou.
Essas divulgações asseguram transparência sobre a base temporal e técnica do ajuste, permitem avaliar sua relevância patrimonial e facilitam a auditoria e a comparabilidade das demonstrações contábeis.
Conteúdo do catálogo FC Concursos · Atualizado em