
Questão FC624186
Suponha que um processo estacionário de séries de tempo yt tenha sido gerado por um modelo ARMA (p,q). As suas funções de correlação (ACF) e de autocorrelação parcial (PACF) são da
Análise de Séries Temporais
CESGRANRIO · 2013
Suponha que um processo estacionário de séries de tempo yt tenha sido gerado por um modelo ARMA (p,q). As suas funções de correlação (ACF) e de autocorrelação parcial (PACF) são dadas pelos gráficos abaixo.
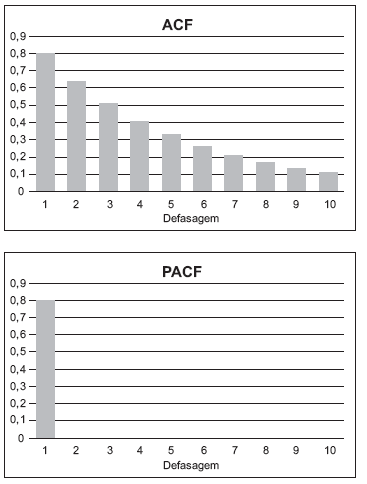
Suponha, ainda, que a média incondicional da série yt seja igual a 10.
Se ut é um processo de ruído branco, yt é definido pelo processo
- 2 + 0,8yt-1 + ut
- 2 + 0,8ut-1 + ut
- 2 + 0,8yt-1 + 0,8ut-1 + ut
- 0,8yt-1 + ut
- 0,8yt-1 + 0,64 yt-2 + 0,51 yt-3 + 0,41yt-1 + ... + ut
Mostrar resposta e comentário
Gabarito
A
Comentário do professor
O correlograma indica um processo autoregressivo de ordem 1, pois a PACF apresenta corte abrupto no lag 1 e a ACF decai geometricamente, característica típica de AR(1).
Um modelo AR(1) geral é \(y_t = c + \phi y_{t-1} + u_t\), com \(u_t\) sendo ruído branco. Aqui temos \(\phi=0{,}8\), o que satisfaz a condição de estacionariedade \(|\phi|<1\).
A média incondicional \(\mu\) do processo é dada por \(\mu = \dfrac{c}{1-\phi}\). Substituindo \(\mu=10\) e \(\phi=0{,}8\) obtemos \(c=10(1-0{,}8)=2\).
Portanto a especificação correta é \(y_t = 2 + 0{,}8\,y_{t-1} + u_t\), que combina a estrutura AR(1), a constante compatível com a média incondicional e o termo de erro como ruído branco.
Conteúdo do catálogo FC Concursos · Atualizado em