
Questão FC624188
Considere a função de autocorrelação amostral, FAC, e a função de autocorrelação parcial amostral, FACP, de uma série temporal com 120 observações. Considere ainda a função de auto
Análise de Séries Temporais
CESGRANRIO · 2012
Considere a função de autocorrelação amostral, FAC, e a função de autocorrelação parcial amostral, FACP, de uma série temporal com 120 observações.
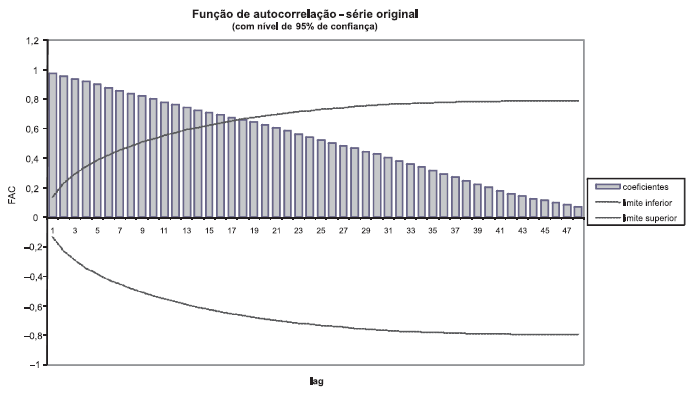
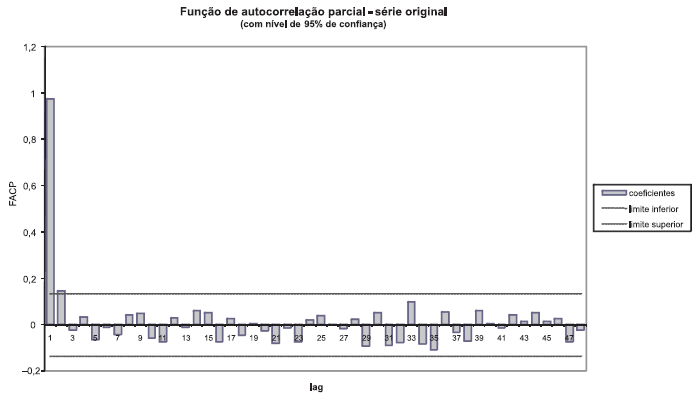
Considere ainda a função de autocorrelação amostral, FAC, e a função de autocorrelação parcial amostral, FACP, da mesma série temporal diferenciada uma vez.
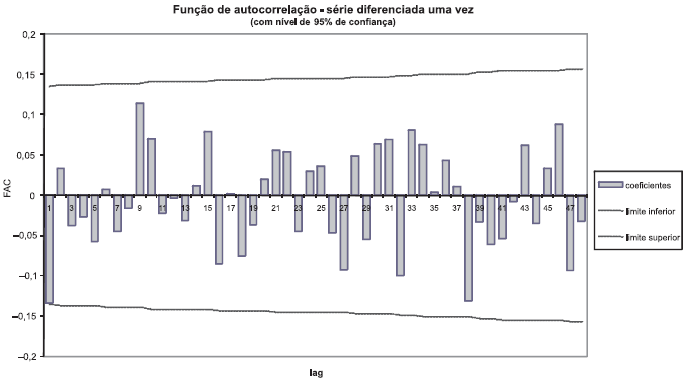
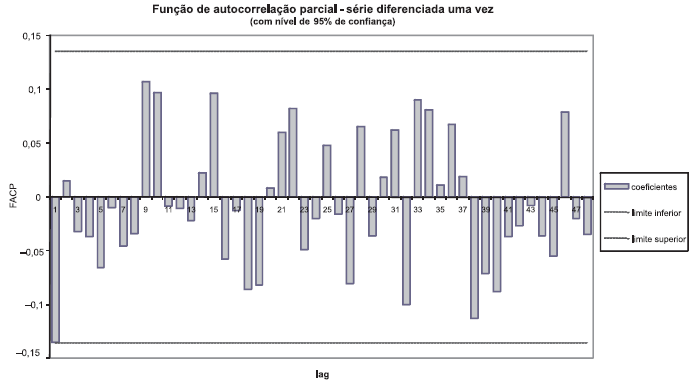
Comparando com o comportamento teórico das funções de autocorrelação e autocorrelação parcial dos processos ARIMA(p,d,q), a estrutura que tem a melhor adequação aos dados é
- ARIMA (1,0,1)
- ARIMA (0,1,0)
- ARIMA (0,1,1)
- ARIMA (1,1,0)
- ARIMA (1,1,1)
Mostrar resposta e comentário
Gabarito
B
Comentário do professor
A figura mostra uma FAC que decai lentamente e uma FACP com pico pronunciado na primeira defasagem e sem estrutura de cauda longa. Isso é sinal típico de raiz unitária, ou seja, série não estacionária que se estabiliza por diferenciação.
Ao aplicar uma diferenciação única (\(d=1\)), as funções resultantes não exibem autocorrelações significativas, comportamento compatível com ruído branco, isto é, um processo ARMA(0,0).
Portanto a melhor representação é um modelo integrado com nenhuma parcela autorregressiva nem de média móvel, apenas uma diferenciação: ARIMA(0,1,0), equivalente a um passeio aleatório cuja diferença é ruído branco.
Conteúdo do catálogo FC Concursos · Atualizado em