
Questão FC803983
As limitações ao poder de tributar são obstáculos estabelecidos pela Constituição Federal para que o ente tributante não exceda o exercício de suas atribuições, impondo, desta form
Tributação e Orçamento (arts. 145 a 169 da CF/1988)
FEPESE · 2024
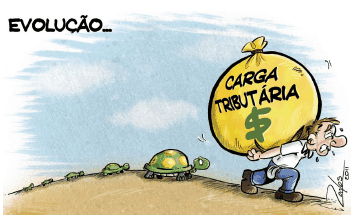
As limitações ao poder de tributar são obstáculos estabelecidos pela Constituição Federal para que o ente tributante não exceda o exercício de suas atribuições, impondo, desta forma, ao contribuinte, uma carga onerosa insuportável.
De acordo com a Constituição Federal, sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios:
1. Instituir taxas sobre atividades relacionadas à saúde ou a educação.
2. Utilizar tributo com efeito de confisco.
3. Estabelecer limitações ao tráfego de pessoas ou bens, por meio de tributos interestaduais ou intermunicipais, ressalvada a cobrança de pedágio pela utilização de vias conservadas pelo poder público.
4. Cobrar tributos sobre operações de importação de combustíveis, sobre o patrimônio e a renda de entidades religiosas e templos de qualquer culto.
Assinale a alternativa que indica todas as afirmativas corretas.
- São corretas apenas as afirmativas 1 e 4.
- São corretas apenas as afirmativas 2 e 3.
- São corretas apenas as afirmativas 2 e 4.
- São corretas apenas as afirmativas 1, 2 e 3.
- São corretas apenas as afirmativas 1, 3 e 4.
Mostrar resposta e comentário
Gabarito
B
Comentário do professor
A Constituição, no art. 150, estabelece limitações ao poder de tributar para proteger o contribuinte contra abusos do Estado.
O item 2 corresponde ao art. 150, IV, que veda o uso de tributo com efeito de confisco. Confisco significa tributo tão gravoso que chega a consumir patrimônio ou renda do contribuinte, inviabilizando a atividade econômica ou a manutenção de bens. A vedação preserva a propriedade e a capacidade contributiva.
O item 3 guarda relação com o art. 150, V, que proíbe estabelecer limitações ao tráfego de pessoas ou bens por meio de tributos interestaduais ou intermunicipais, protegendo a livre circulação e o mercado interno. A única exceção prevista é a cobrança de pedágio pela utilização de vias conservadas pelo poder público.
Conteúdo do catálogo FC Concursos · Atualizado em