
Questão FC805497
Considere a seguinte situação hipotética: Em uma noite de domingo, a sra. Maria, grávida de 39 semanas (aproximadamente 9 meses), foi encaminhada ao Hospital Bella Vita (entidade p
Jurisprudência dos Tribunais Superiores em Matéria Tributária
FEPESE · 2024
Considere a seguinte situação hipotética:
Em uma noite de domingo, a sra. Maria, grávida de 39 semanas (aproximadamente 9 meses), foi encaminhada ao Hospital Bella Vita (entidade privada com fins lucrativos) para internação e realização do procedimento de parto. A sra. Maria ficou internada por 4 dias e teve uma linda menina, chamada de Vitória. No dia da alta, o Hospital Bella Vita apresentou à família da sra. Maria o seguinte demonstrativo de despesas:
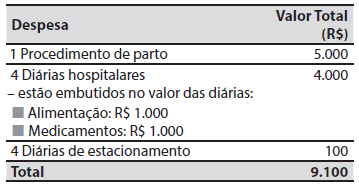
Considere:
- „ISSQN Imposto Sobre Serviços de Qualquer Natureza.
- „ICMS Imposto sobre a Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação.
A respeito dos conhecimentos sobre a tributação das despesas apresentadas à família da sra. Maria, e de acordo com as súmulas do Superior Tribunal de Justiça, é correto afirmar que:
- O valor total de R$ 9.100, relativo às despesas, é a base do cálculo ICMS.
- O valor da alimentação e dos medicamentos fornecidos pelo Hospital Bella Vita foi detalhado para que haja a incidência do ICMS, sendo as demais despesas sujeitas ao ISSQN.
- O valor da alimentação e dos medicamentos fornecidos pelo Hospital Bella Vita está embutido nas diárias hospitalares e faz parte da base de cálculo do ISSQN.
- Há incidência do ISSQN apenas sobre a despesa com diárias de estacionamento, no valor de R$ 100, sendo as demais despesas sujeitas ao ICMS.
- O valor das diárias hospitalares (no qual estão embutidos a alimentação e os medicamentos) é base de cálculo do ICMS; o procedimento de parto e as diárias de estacionamento têm incidência do ISSQN.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Na hipótese apresentada, a alternativa correta reconhece que o fornecimento de alimentação e medicamentos integrados às diárias hospitalares compõe a base de cálculo do ISSQN.
Isso decorre da previsão da Lei Complementar nº 116/2003, que enquadra os serviços hospitalares entre as hipóteses de incidência do ISS, e do entendimento consolidado na Súmula 274 do STJ: o ISS incide sobre serviços de assistência médica incluindo refeições, medicamentos e diárias.
Portanto, quando tais itens estão embutidos no preço do serviço hospitalar, eles não têm tratamento tributário autônomo e devem ser incluídos na base de cálculo do ISSQN.
Conteúdo do catálogo FC Concursos · Atualizado em