
Questão FC100007
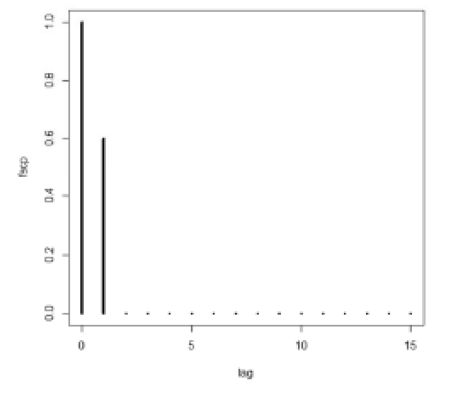
Considerando uma série temporal representada por {Xt}, julgue o item a seguir. Se a figura abaixo apresenta a forma da função de autocorrelação parcial (facp) da série temporal {Xt
Análise de Séries Temporais
CEBRASPE (CESPE) · 2022
Se a figura abaixo apresenta a forma da função de autocorrelação parcial (facp) da série temporal {Xt}, na qual as correlações parciais são nulas nos lags iguais ou superiores a 2, então a autocorrelação entre Xt e Xt-4 é igual a zero.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: Para entender a realidade da afirmativa, é importante lembrar que a função de autocorrelação parcial (FAC) nos informa sobre a correlação entre um valor da série e seus valores passados, enquanto elimina a influência de outros valores intermediários. Se a FAC é nula para lags iguais ou superiores a 2, isso indica que as correlações parciais entre \( X_t \) e \( X_{t-1} \) são relevantes, mas não há efeito direto de \( X_{t-2} \) ou mais distantes nessa relação.
Contudo, isso não significa que a autocorrelação, que considera todas as correlações passadas, também seja nula para lags maiores. Para ilustrar, pense em um processo autoregressivo de ordem 2, que possui autocorrelações para lags superiores a 2 que decaem gradualmente. Portanto, mesmo com correlações parciais zero a partir do lag 2, a autocorrelação entre \( X_t \) e \( X_{t-4} \) pode ter um valor > 0.
Assim, a afirmação de que a autocorrelação entre \( X_t \) e \( X_{t-4} \) é igual a zero está incorreta, razão pela qual a resposta correta à questão é ERRADO.
Conteúdo do catálogo FC Concursos · Atualizado em