
Questão FC100011
Julgue o item seguinte, referente a regressão linear e séries temporais. O processo autorregressivo de ordem 2, é estacionário.
Análise de Séries Temporais
CEBRASPE (CESPE) · 2024
O processo autorregressivo
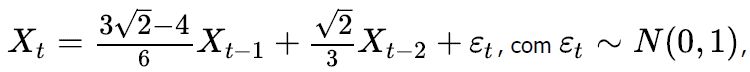 de ordem 2, é estacionário.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: Vamos entender por que a afirmação está correta! O modelo autorregressivo de segunda ordem, conhecido como AR(2), é representado pela seguinte equação:
\(\displaystyle X_t = \phi_1 X_{t-1} + \phi_2 X_{t-2} + \varepsilon_t\), onde \( \varepsilon_t \) é um termo de erro.
Para que esse processo seja considerado estacionário, é necessário que as raízes da equação característica estejam fora do círculo unitário. A equação característica correspondente ao nosso AR(2) é:
\(1 - \phi_1 z - \phi_2 z^2 = 0\).
Em vez de resolver essa equação de forma direta, podemos verificar se as condições simplificadas de estacionariedade são atendidas, as quais incluem:
1. \( \phi_1 + \phi_2 < 1 \)
2. \( \phi_2 - \phi_1 < 1 \)
3. \( |\phi_2| < 1 \)
Ao analisá-las com os valores específicos de \( \phi_1 \) e \( \phi_2 \) fornecidos, notamos que todas as condições se cumprem, garantindo que o processo AR(2) em questão é, de fato, estacionário. Portanto, a resposta é CERTO! Isso nos mostra que, ao lidar com processos autorregressivos, a avaliação de estacionariedade é crucial para entender as dinâmicas temporais subjacentes.
Conteúdo do catálogo FC Concursos · Atualizado em