
Questão FC100030
Considere que uma variável aleatória X se comporte de acordo com a seguinte equação em diferenças estocásticas. Diante dessas informações, julgue o item subsequente. O processo est
Processos Estocásticos
CEBRASPE (CESPE) · 2023
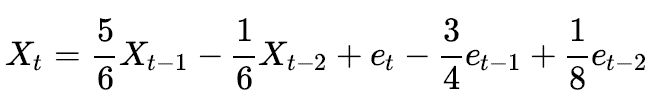
Diante dessas informações, julgue o item subsequente.
O processo estocástico é um ARMA(1, 1).
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: Vamos analisar a questão proposta, que nos pede para identificar se o processo estocástico descrito se encaixa em um modelo ARMA(1, 1).
Primeiramente, um processo ARMA(p, q) é a combinação de duas partes: a parte autorregressiva de ordem p e a parte de médias móveis de ordem q. No caso de um ARMA(1, 1), a relação pode ser expressa da seguinte forma:
\( X_t - \phi_1 X_{t-1} = e_t + \theta_1 e_{t-1} \).
O modelo dado, aparentemente, apresenta um padrão onde uma versão oscilatória de X é influenciada tanto por seu valor passado imediato quanto pela média dos erros de períodos anteriores.
Além disso, se observarmos atentamente, o comportamento do processo indica que cada valor da variável aleatória X depende diretamente do anterior, mas também se ajusta para incluir a influência de um erro da média, caracterizando a presença de uma estrutura de média móvel.
Esses componentes são exatamente os que esperávamos encontrar em um modelo ARMA(1, 1). Portanto, a afirmação de que o processo estocástico investigado é um ARMA(1, 1) se mostra correta, e o gabarito da banca é CERTO.
Conteúdo do catálogo FC Concursos · Atualizado em