
Questão FC100052
Para uma variável aleatória X, de média E(X) = μ e variância Var(X) = σ2 , uma amostra aleatória de tamanho n é constituída por um conjunto {X1, X2,⋯,Xn} de n variáveis aleatórias
Lei dos Grandes Números e Teorema do Limite Central
CEBRASPE (CESPE) · 2024
 , então o estimador para μ, da referida amostra aleatória, será
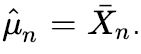
Com base nessas informações, julgue o item a seguir, considerando que os resultados do teorema do limite central são fundamentais para embasar a análise da qualidade dos estimadores estatísticos de um parâmetro.
A variável normalizada e centralizada do estimador
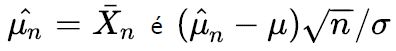 e tem, assintoticamente, distribuição normal unitária N (0, 1) para n → ∞.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: A resposta está CERTA devido aos princípios fundamentais do Teorema do Limite Central. Este teorema afirma que, ao coletarmos um número suficientemente grande de amostras independentes e identicamente distribuídas de uma variável aleatória \( X \) com média \( \mu \) e variância \( \sigma^2 \), a distribuição da média amostral \( \bar{X}_n = \frac{X_1 + X_2 + \ldots + X_n}{n} \) conforma-se a uma distribuição normal à medida que o tamanho da amostra \( n \) cresce em direção ao infinito.
Quando normalizamos esta média, subtraindo a média populacional \( \mu \) e dividindo pelo desvio padrão, obtemos a variável \( Z \):
\( Z = \frac{\bar{X}_n - \mu}{\sigma/\sqrt{n}} \).
Consoante o teorema, esta variável \( Z \) tende a se comportar como uma distribuição normal padrão, ou seja, \( N(0,1) \), quando \( n \to \infty \). Portanto, ao considerarmos que o estimador para \( \mu \) em questão é \( \hat{\mu}_n = \bar{X}_n \), podemos afirmar que a variável normalizada e centralizada \( \frac{\hat{\mu}_n - \mu}{\sigma/\sqrt{n}} \) também se alinha a uma distribuição normal padrão assintoticamente, assegurando a veracidade da afirmação. Assim, esta compreensão dos estimadores estatísticos é crucial para a análise da qualidade na estimativa de parâmetros em grandes amostras.
Conteúdo do catálogo FC Concursos · Atualizado em