
Questão FC100116
Um modelo de regressão linear entre uma variável aleatória (dependente) e uma variável não aleatória X (independente) é definido por Y = β0 +β1 X+ε, em que ε, denominado erro aleat
Regressão
CEBRASPE (CESPE) · 2024
 para os parâmetros β0 e β1 e definir o
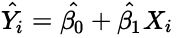 como o estimador para Yi. Nesse contexto, são definidos os erros, denominados resíduos, como
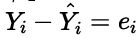 , a soma dos quadrados dos resíduos
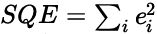 , a soma dos quadrados totais e a soma dos quadrados totais
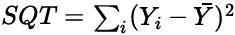 e a soma dos quadrados de regressão
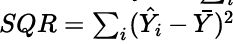 , com
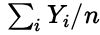 .
Com base nessas informações, julgue o próximo item, considerando uma variável T, com média nula e desvio padrão unitário, definida por uma distribuição t de Student com 30 graus de liberdade, que tenha o seguinte intervalo com probabilidade de 0,95: P(−2,042 < 1 < 2,042) = 0,95.
Considere que, para uma regressão linear simples da relação Y = β0 +β1 X em uma amostra de 32 valores de X, obteve-se:
 como estimativa para β1; soma dos quadrados dos resíduos igual a 600; e
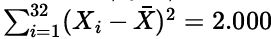 , em que
 é a média dos valores de X na amostra. Considere ainda que tenha sido feito o teste da hipótese de não existir a relação linear Y = β0 +β1 X, tomando-se como hipótese nula que β1 = 0. Nessas condições, assumindo um teste com erro de tipo I igual a 5%, é correto afirmar que a hipótese de não existir a relação linear deve ser aceita.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: O gabarito é ERRADO porque, ao avaliarmos a hipótese nula \( H_0: \beta_1 = 0 \), precisamos calcular a estatística \( t \) para determinar se podemos aceitar ou rejeitar a hipótese. A fórmula para a estatística \( t \) é dada por:
t = \frac{\hat{\beta_1} - \beta_1}{ep(\hat{\beta_1})}, onde \( ep(\hat{\beta_1}) \) representa o erro padrão do coeficiente estimado \( \hat{\beta_1} \).
Precisamos calcular o erro padrão a partir da soma dos quadrados dos resíduos, dada como 600, e a soma dos quadrados explicados, que podemos obter a partir da relação com a média dos valores de \( X \). Com \( n = 32 \) e \( SQR = 600 \), podemos pelo método dos mínimos quadrados calcular um estimador para \( \sigma^2 \): \( \hat{\sigma^2} = \frac{600}{30} = 20 \). O erro padrão será então:
ep(\hat{\beta_1}) = \sqrt{\frac{\hat{\sigma^2}}{\sum_{i=1}^{32} (X_i - \bar{X})^2}} = \sqrt{\frac{20}{2000}} = \sqrt{0.01} = 0.1. Com o estimador \( \hat{\beta_1} = 2 \), a estatística \( t \) se torna:
t = \frac{2 - 0}{0.1} = 20. Com isso, a nossa estatística calculada, \( 20 \), definitivamente ultrapassa o intervalo crítico \( (-2,042; 2,042) \), que é a região de aceitação para um teste com erro de tipo I de 5%. Assim, rejeitamos \( H_0 \), indicando que existe uma relação linear significativa entre \( Y \) e \( X \). Portanto, a afirmação de que devemos aceitar a hipótese nula está incorreta.
Conteúdo do catálogo FC Concursos · Atualizado em