
Questão FC100117
Um modelo de regressão linear entre uma variável aleatória (dependente) e uma variável não aleatória X (independente) é definido por Y = β0 +β1 X+ε, em que ε, denominado erro aleat
Regressão
CEBRASPE (CESPE) · 2024
 para os parâmetros β0 e β1 e definir o
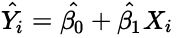 como o estimador para Yi. Nesse contexto, são definidos os erros, denominados resíduos, como
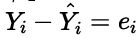 , a soma dos quadrados dos resíduos
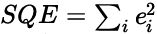 , a soma dos quadrados totais e a soma dos quadrados totais
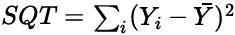 e a soma dos quadrados de regressão
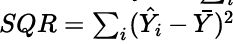 , com
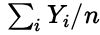 .
Com base nessas informações, julgue o próximo item, considerando uma variável T, com média nula e desvio padrão unitário, definida por uma distribuição t de Student com 30 graus de liberdade, que tenha o seguinte intervalo com probabilidade de 0,95: P(−2,042 < 1 < 2,042) = 0,95
Para um modelo de regressão linear, vale a relação linear E(Y) = β0 +β1 para a média E(Y) da variável.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: Vamos entender a razão pela qual a afirmação está correta. No modelo de regressão linear simples, temos a equação Y = β0 + β1 X + ε, onde ε é um componente aleatório com média zero. Para encontrar a média esperada da variável dependente Y, aplicamos o operador de valor esperado, resultando em E(Y) = E(β0 + β1 X + ε). Aqui, vamos utilizar a propriedade dos expectativa: a média da soma é a soma das médias. Assim, obtemos E(Y) = E(β0) + E(β1 X) + E(ε). Como β0 é uma constante, temos E(β0) = β0. Para o termo E(β1 X), ele se torna β1 E(X), e considerando que o erro ε tem média zero, o resultado se simplifica para E(Y) = β0 + β1 E(X) + 0. Portanto, podemos afirmar que, de forma geral, temos que E(Y) = β0 + β1 X, onde a média de Y em função da média de X é exatamente a relação linear proposta na pergunta. Isso confirma a correta interpretação da afirmação, tornando-a verdadeira.
Conteúdo do catálogo FC Concursos · Atualizado em