
Questão FC100119
Em um modelo de regressão linear simples representado pela equação yi = β0 + β1xj + εj, j é um índice que varia de 1 a 81; β0 e β1 são os coeficientesdo modelo; yi representa a var
Regressão
CEBRASPE (CESPE) · 2024
∈j é o erro aleatório com média zero e variância σ2; e ∈1,...,∈81 formam um conjunto de erros independentes e identicamente distribuídos.
No modelo ajustado pelo método de mínimos quadrados ordinários representado por
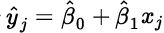 , têm-se:
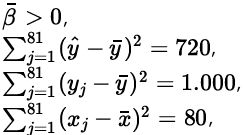
em que
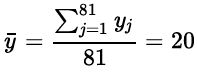 e
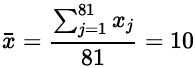 .
Com base nessas informações, julgue o seguinte item.
A estimativa da variancia de
 é igual ou superior a 0,05.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: A afirmação de que a estimativa da variância de β1 é igual ou superior a 0,05 é ERRADA. Para entender isso, precisamos considerar a fórmula que nos dá a variância do estimador de mínimos quadrados para β1, que pode ser expressa como:
\( \text{Var}(\hat{β1}) = \frac{σ^2}{\sum_{j=1}^{n}(x_j - \bar{x})^2} \)
Aqui, σ2 representa a variância do erro, e a soma dos quadrados das diferenças entre os valores observados de x e sua média (∑(x_j - \bar{x})²) é essencial para determinar a variabilidade das estimativas de β1.
Embora a variância do erro seja desconhecida, podemos estimá-la utilizando a variância dos resíduos, que geramos após o ajuste do modelo:
\( \hat{σ^2} = \frac{SQR}{n - 2} \)
onde SQR é a soma dos quadrados dos resíduos. Assim, a variância estimada de β1 se torna:
\( \text{Var}(\hat{β1}) = \frac{\hat{σ^2}}{\sum_{j=1}^{n}(x_j - \bar{x})^2} \)
Portanto, se inserirmos valores concretos usando os dados fornecidos: SQR é calculado como SQT - SQM, que resulta em 280, e a soma dos quadrados de x resulta em 80, levando a:
\( \text{Var}(\hat{β1}) = \frac{280}{79 \cdot 80} \approx 0,04 < 0,05 \)
Isso mostra claramente que a variância estimada é, na verdade, inferior a 0,05, reforçando que a afirmação inicial está incorreta.
Conteúdo do catálogo FC Concursos · Atualizado em