
Questão FC100149
O coeficiente de correlação linear de Pearson entre duas variáveis aleatórias discretas X e Y definidas sobre um mesmo espaço amostral é dado por Já na reta de melhor ajuste Y = aX
Regressão
CEBRASPE (CESPE) · 2021
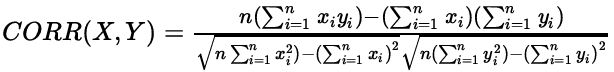
Já na reta de melhor ajuste Y = aX + b, determinada pelo método dos mínimos quadrados, os coeficientes são dados por
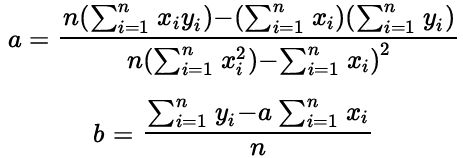
Uma forma de avaliar a precisão do modelo consiste em comparar o estimador não viesado da variância residual, obtidos das diferenças entre os valores observados e os previstos pelo modelo,
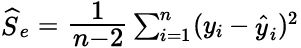 , com o estimador não viesado da variância dos valores observados,
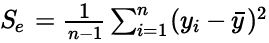 .
Tal avaliação também pode ser realizada pela aferição na redução da soma dos quadrados dos resíduos na passagem do modelo simples, em que as observações são aproximadas por sua média, para o modelo de regressão linear, redução esta que é dada por
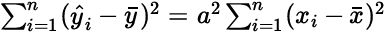 .
Com base nessas informações, julgue o item seguinte.
Se, para certo conjunto de dados, o coeficiente angular da reta de melhor ajuste obtida pelo método dos mínimos quadrados for nulo, então o coeficiente de correlação de Pearson entre essas variáveis também será nulo.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: A afirmação está correta. Quando o coeficiente angular da reta de regressão, denotado como \( \hat{\beta} \), é igual a zero, isso indica que a relação linear entre as variáveis X e Y não apresenta inclinação, ou seja, a reta é horizontal. Matematicamente, temos que \( \hat{\beta} = \frac{Cov(X,Y)}{Var(X)} \). Se \( \hat{\beta} = 0 \), isso implica que o numerador \( Cov(X,Y) \) também deve ser igual a zero, pois a variância de X, \( Var(X) \), não pode ser negativa, e, portanto, não pode anular o numerador a menos que este seja zero.
Por sua vez, o coeficiente de correlação de Pearson, representado por \( r \), é dado pela fórmula \( r = \frac{Cov(X,Y)}{\sigma_X \cdot \sigma_Y} \). Aqui, \( \sigma_X \) e \( \sigma_Y \) são os desvios padrão de X e Y, respectivamente. Notamos que, se \( Cov(X,Y) = 0 \), automaticamente \( r \) será zero, reforçando que não existe uma relação linear entre as variáveis. Portanto, ao afirmarmos que o coeficiente angular da reta de melhor ajuste é nulo, concluímos que não há correlação linear entre as variáveis, justificando assim a resposta "CERTO".
Conteúdo do catálogo FC Concursos · Atualizado em