
Questão FC100168
Um modelo de regressão linear entre uma variável aleatória (dependente) e uma variável não aleatória X (independente) é definido por Y = β0 +β1 X+ε, em que ε, denominado erro aleat
Regressão
CEBRASPE (CESPE) · 2024
 para os parâmetros β0 e β1 e definir o
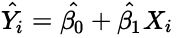 como o estimador para Yi. Nesse contexto, são definidos os erros, denominados resíduos, como
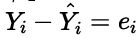 , a soma dos quadrados dos resíduos
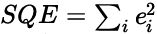 , a soma dos quadrados totais e a soma dos quadrados totais
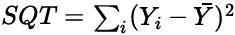 e a soma dos quadrados de regressão
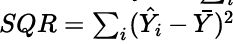 , com
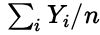 .
Com base nessas informações, julgue o próximo item, considerando uma variável T, com média nula e desvio padrão unitário, definida por uma distribuição t de Student com 30 graus de liberdade, que tenha o seguinte intervalo com probabilidade de 0,95: P(−2,042 < 1 < 2,042) = 0,95
O coeficiente de determinação para um modelo de regressão linear é definido como r2= (SQT − SQE)/SQT e sua raiz quadrada corresponde ao coeficiente de correlação linear entre as variáveis Y e X.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: A afirmação que o coeficiente de determinação é definido por \( r^2 = \frac{SQT - SQE}{SQT} \) e que sua raiz quadrada representa o coeficiente de correlação linear entre as variáveis \( Y \) e \( X \) está, de fato, CORRETA.
O coeficiente de determinação, \( r^2 \), avalia a proporção da variação na variável dependente \( Y \) que pode ser explicada pela variação na variável independente \( X \). Essa relação é obtida a partir da decomposição da variação total (\( SQT \)), que é dividida entre a variação explicada (\( SQR \)) e a variação não explicada (\( SQE \)).
Ao expressarmos \( SQR \) na equação do coeficiente de determinação, como \( SQR = SQT - SQE \), podemos reescrever \( r^2 \) como \( \frac{SQT - SQE}{SQT} \). Isso demonstra, de forma clara, como o coeficiente de determinação está interligado à soma dos quadrados totais e à soma dos quadrados dos erros.
Mais intrigante ainda, é o fato de que a raiz quadrada do coeficiente de determinação, \( \sqrt{r^2} \), retorna o coeficiente de correlação linear, que quantifica a força e a direção da relação linear entre \( Y \) e \( X \). Portanto, o entendimento dessa conexão é fundamental na análise de regressão, e a afirmativa destaca uma característica chave dessa metodologia estatística.
Conteúdo do catálogo FC Concursos · Atualizado em