
Questão FC100169
Em um modelo de regressão linear simples representado pela equação yi = β0 + β1xj + εj, j é um índice que varia de 1 a 81; β0 e β1 são os coeficientesdo modelo; yi representa a var
Regressão
CEBRASPE (CESPE) · 2024
∈j é o erro aleatório com média zero e variância σ2; e ∈1,...,∈81 formam um conjunto de erros independentes e identicamente distribuídos.
No modelo ajustado pelo método de mínimos quadrados ordinários representado por
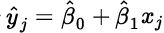 , têm-se:
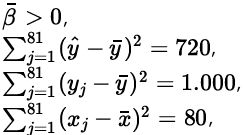
em que
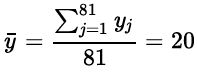 e
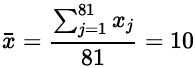 .
Com base nessas informações, julgue o seguinte item.
O coeficiente de determinação do modelo (R2) é igual ou superior a 0,9.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: Para compreender por que a afirmativa está ERRADA, precisamos analisar o conceito de coeficiente de determinação, também conhecido como \( R^2 \). Este coeficiente mede a proporção da variabilidade da variável dependente \( y \), que é explicada pela variável independente \( x \). A sua fórmula é dada por:
\( R^2 = \frac{SQM}{SQT} \),
onde \( SQM \) é a soma dos quadrados do modelo (que representa a variação explicada pelo modelo) e \( SQT \) é a soma dos quadrados totais (que representa a variação total nos dados).
No problema, se os valores de \( SQM \) e \( SQT \) forem fornecidos, a razão \( \frac{SQM}{SQT} \) deve ser analisada. Se, por exemplo, temos \( SQM = 720 \) e \( SQT = 1000 \), então:
\( R^2 = \frac{720}{1000} = 0,72 < 0,9 \). Isso indica que, apesar de o modelo ser útil, apenas 72% da variabilidade é explicada por \( x \), e portanto, a afirmação de que \( R^2 \) é igual ou superior a 0,9 é equivocada. Em essência, essa situação ilustra que o modelo pode ser significativo, mas não necessariamente perfeito na explicação da variabilidade da variável resposta.
Conteúdo do catálogo FC Concursos · Atualizado em