
Questão FC100170
Em um modelo de regressão linear simples representado pela equação yi = β0 + β1xj + εj, j é um índice que varia de 1 a 81; β0 e β1 são os coeficientesdo modelo; yi representa a var
Regressão
CEBRASPE (CESPE) · 2024
∈j é o erro aleatório com média zero e variância σ2; e ∈1,...,∈81 formam um conjunto de erros independentes e identicamente distribuídos.
No modelo ajustado pelo método de mínimos quadrados ordinários representado por
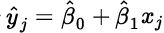 , têm-se:
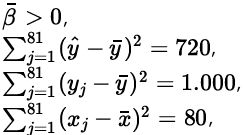
em que
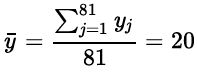 e
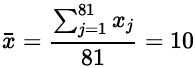 .
Com base nessas informações, julgue o seguinte item.
A estimativa de σ2 é igual ou inferior a 3,5.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: A afirmativa de que a estimativa de σ2 é igual ou inferior a 3,5 está incorreta. Para entender por que, vamos revisar a fórmula que usa a soma dos quadrados dos resíduos para calcular a estimativa da variância do erro, expressa como:
\( \hat{σ}^2 = \frac{SQR}{n-2} \)
onde \( SQR \) é a soma dos quadrados dos resíduos e \( n \) representa o número de observações, que neste caso é 81. É importante notar que a relação entre \( SQR \), a soma dos quadrados totais \( SQT \) e a soma dos quadrados do modelo \( SQM \) é fundamental para essa análise. A equação é a seguinte:
\( SQR = SQT - SQM \)
A partir do enunciado, se considerarmos \( SQT = 1.000 \) e \( SQM = 720 \), obtemos \( SQR = 1.000 - 720 = 280 \). Agora, substituindo esses valores na fórmula da variância:
\( \hat{σ}^2 = \frac{280}{81 - 2} = \frac{280}{79} \approx 3,54 \)
Isso nos mostra que a estimativa de σ2 é, na verdade, maior que 3,5. Portanto, a assertiva está errada, já que a verdadeira estimativa é superior a este valor.
Conteúdo do catálogo FC Concursos · Atualizado em