
Questão FC100183
O quadro a seguir mostra as estimativas de mínimos quadrados ordinários dos coeficientes de um modelo de regressão linear simples na forma yi = β0 +β1 xi +ϵi, em que i ∈ {1,...,6}
Regressão
CEBRASPE (CESPE) · 2022
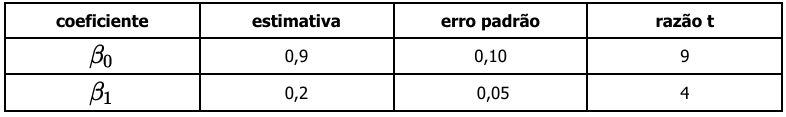
Considerando essas informações e sabendo que
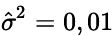 , julgue o item seguinte.
O coeficiente de determinação do modelo (R2) é igual a 0,8.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: Para determinar se o coeficiente de determinação \( R^2 \) do modelo é realmente igual a 0,8, precisamos entender como ele é calculado. O coeficiente de determinação é uma medida que indica a proporção da variância total dos dados que é explicada pelo modelo. A relação fundamental é dada por:
\( R^2 = 1 - \frac{SQE}{SQT} \)
onde \( SQE \) é a soma dos quadrados dos erros e \( SQT \) é a soma total dos quadrados.
Com os dados fornecidos, sabemos que a variância do erro \( \sigma^2 \) foi estimada como 0,01. Utilizando essa informação, podemos calcular \( SQE \) através da relação \( \sigma^2 = \frac{SQE}{n-2} \), levando a \( SQE = \sigma^2 \cdot (n-2) = 0,01 \cdot 4 = 0,04 \).
Por outro lado, o próximo passo é calcular a soma total dos quadrados \( SQT \). Temos também a estimativa de \( SQR \) (soma dos quadrados da regressão) que é dada por \( SQR = \hat{\beta_1}^2 \cdot S_{xx} \), onde \( S_{xx} \) é uma medida da variabilidade do \( x_i \). A variância do estimador \( \hat{\beta_1} \) é \( Var(\hat{\beta_1}) = \sigma^2 \cdot S_{xx} \). Com \( Var(\hat{\beta_1}) = 0,05^2 = 0,0025 \) e substituindo, encontramos \( S_{xx} = \frac{0,01}{0,0025} = 4 \).
Portanto, \( SQR = (0,2)^2 \cdot 4 = 0,16 \). Agora podemos determinar \( SQT = SQE + SQR = 0,04 + 0,16 = 0,2 \).
Finalmente, substituindo na fórmula de \( R^2 \), obtemos:
\( R^2 = 1 - \frac{0,04}{0,2} = 0,8 \).
Assim, a afirmação de que o coeficiente de determinação do modelo é 0,8 está correta, confirmando que mais de 80% da variação dos dados pode ser explicada pelo modelo. Portanto, a resposta é CERTA.
Conteúdo do catálogo FC Concursos · Atualizado em