
Questão FC100198
Em uma análise dos resultados das urnas eleitorais, decidiu-se verificar quais variáveis estão mais relacionadas ao voto em candidatos de direita ou de esquerda. Os votos para os c
Regressão
CEBRASPE (CESPE) · 2023
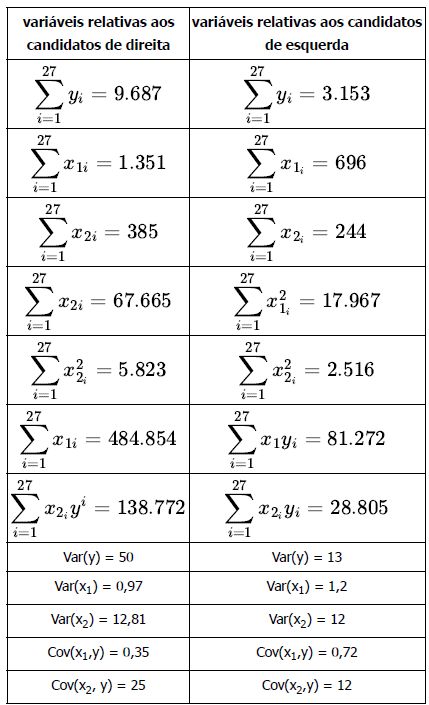
Se as variáveis x1 e x2 fossem incluídas simultaneamente no modelo e o coeficiente angular referente à variável x2 fosse maior que zero, mas não significativo para um nível de significância de 5%, então, nesse caso, as estimativas dos coeficientes linear e angular referentes à variável x1 seriam as mesmas do modelo em que apenas a variável x1 estivesse presente.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: Para compreender por que a afirmação é ERRADA, devemos analisar como funciona a estimativa dos coeficientes em um modelo de regressão linear múltipla. Quando incluímos várias variáveis explicativas, como no modelo \( y = \beta_0 + \beta_1 x_1 + \beta_2 x_2 \), as estimativas de \( \beta_1 \) e \( \beta_2 \) são influenciadas por ambas as variáveis \( x_1 \) e \( x_2 \). Mesmo que o coeficiente de \( x_2 \) não seja significativo, a inclusão dele no modelo pode afetar a estimativa de \( \beta_1 \), uma vez que a correlação entre \( x_1 \) e \( x_2 \) pode interferir nas estimativas. Por outro lado, em um modelo simples com apenas \( x_1 \) (ou seja, \( y = \beta_0 + \beta_1 x_1 \)), a estimativa de \( \beta_1 \) não leva em consideração o \( x_2 \) e, portanto, pode ser substancialmente diferente da estimativa obtida no modelo de múltiplas variáveis. Em resumo, a inconstância entre estimações advém da exclusão de informações relevantes ao modelar uma variável sem considerar a outra. Isso demonstra que as estimativas dos coeficientes não são necessariamente iguais quando se exclui uma variável, mesmo que o coeficiente correspondente a ela seja não significativo.
Conteúdo do catálogo FC Concursos · Atualizado em