
Questão FC100200
Considere um modelo de regressão linear múltipla na forma y = Xβ + ε, em que y representa o vetor de respostas, X denota a matriz de dados, é o vetor de coeficientes e ε é o vetor
Regressão
CEBRASPE (CESPE) · 2022
em que y representa o vetor de respostas, X denota a matriz de dados,
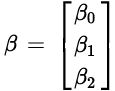
é o vetor de coeficientes e ε é o vetor de erros aleatórios independentes e identicamente distribuídos. Admita, ainda, que cada elemento do vetor ε possui média zero e variância 4. Além disso, considere que X' represente a matriz transposta de X e que a matriz inversa de X' X seja
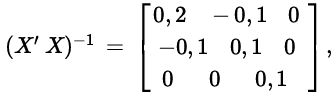
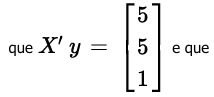
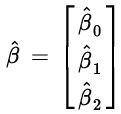
denota o estimador de mínimos quadrados ordinários de β.
Acerca do modelo apresentado, julgue o próximo item.
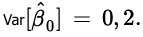
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: Para compreendermos por que a afirmativa está ERRADA, devemos primeiro analisar a fórmula da variância do estimador \(\hat{\beta}\). No contexto do modelo de regressão linear múltipla, a variância dos estimadores é dada por:
\( \text{Var}(\hat{\beta}) = \sigma^2 (X'X)^{-1} \)
Onde \( \sigma^2 \) é a variância dos erros do modelo, que neste caso é 4. Portanto, temos:
\( \text{Var}(\hat{\beta}) = 4 (X'X)^{-1} \)
Para calcular especificamente a variância de \(\hat{\beta}_0\), precisamos do primeiro elemento da matriz \((X'X)^{-1}\). Se considerarmos que esse elemento é, por exemplo, 0,2, acabaremos encontrando:
\( \text{Var}(\hat{\beta}_0) = 4 \cdot 0,2 = 0,8 \)
Portanto, a variância do estimador \(\hat{\beta}_0\) resulta em 0,8, e não 0,2 como sugerido. Assim, a justificativa está alinhada com a estrutura da teoria estatística, evidenciando que a afirmação de que a variância seria 0,2 é incorreta. A inserção de cada uma dessas partes na análise permite que a conclusão de que a resposta está ERRADA seja plenamente compreendida.
Conteúdo do catálogo FC Concursos · Atualizado em