
Questão FC100201
Considere um modelo de regressão linear múltipla na forma y = Xβ + ε, em que y representa o vetor de respostas, X denota a matriz de dados, é o vetor de coeficientes e ε é o vetor
Regressão
CEBRASPE (CESPE) · 2022
y = Xβ + ε,
em que y representa o vetor de respostas, X denota a matriz de dados,
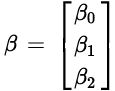
é o vetor de coeficientes e ε é o vetor de erros aleatórios independentes e identicamente distribuídos. Admita, ainda, que cada elemento do vetor ε possui média zero e variância 4. Além disso, considere que X' represente a matriz transposta de X e que a matriz inversa de X' X seja
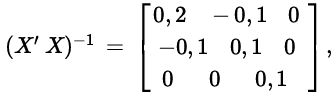
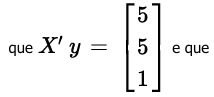
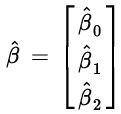
denota o estimador de mínimos quadrados ordinários de β.
Acerca do modelo apresentado, julgue o próximo item.
A covariância entre
 é igual a zero.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: Vamos analisar o conceito de covariância entre os estimadores de um modelo de regressão linear múltipla representado pela equação
\( y = X\beta + \varepsilon \)
onde cada variável desempenha um papel fundamental.
Aqui, ε representa o vetor de erros aleatórios, os quais têm média zero e variância fixa em 4.
Essa estrutura é essencial, pois os erros são considerados independentes, o que implica que não há relação entre eles.
Agora, ao falarmos sobre a covariância entre, digamos, β̂0 e β̂2, precisamos olhar para a matriz de variância-covariância dos estimadores, que é dada por
\( \sigma^2 (X'X)^{-1} \)
Com a variância dos erros sendo 4, temos \( \sigma^2 = 4 \). A matriz resultante terá elementos relevantes que nos dão informações sobre as variâncias e covariâncias dos estimadores.
Se o elemento correspondente à covariância entre β̂0 e β̂2 é zero, então isso significa que não existe correlação entre esses estimadores, e podemos afirmar que:
\( \text{cov}(β̂_0, β̂_2) = 4 \cdot 0 = 0 \)
Logo, a afirmação de que a covariância entre esses coeficientes é igual a zero está absolutamente correta. Portanto, a resposta é CERTO.
Conteúdo do catálogo FC Concursos · Atualizado em