
Questão FC100203
Um modelo de regressão linear entre uma variável aleatória (dependente) e uma variável não aleatória X (independente) é definido por Y = β0 +β1 X+ε, em que ε, denominado erro aleat
Regressão
CEBRASPE (CESPE) · 2024
 para os parâmetros β0 e β1 e definir o
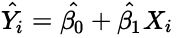 como o estimador para Yi. Nesse contexto, são definidos os erros, denominados resíduos, como
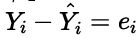 , a soma dos quadrados dos resíduos
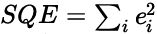 , a soma dos quadrados totais e a soma dos quadrados totais
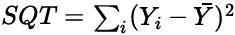 e a soma dos quadrados de regressão
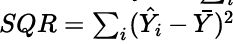 , com
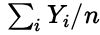 .
Com base nessas informações, julgue o próximo item, considerando uma variável T, com média nula e desvio padrão unitário, definida por uma distribuição t de Student com 30 graus de liberdade, que tenha o seguinte intervalo com probabilidade de 0,95: P(−2,042 < 1 < 2,042) = 0,95.
Para um modelo de regressão que não seja simples, a soma dos resíduos não será nula.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: A afirmação contida no enunciado é considerada ERRADA porque ignora uma das propriedades fundamentais do método dos mínimos quadrados, que se aplica a todos os modelos de regressão, sejam eles simples ou múltiplos.
De forma clara, um dos resultados imprescindíveis desse método é que a soma dos resíduos, ou seja, a diferença entre os valores observados e os valores estimados, deve ser sempre zero.
Isso ocorre porque, durante o ajuste do modelo, os resíduos são calculados como r_i = Y_i - \hat{Y}_i, onde Y_i é o valor observado e \hat{Y}_i é o valor estimado pelo modelo. Ao somar todos os resíduos, temos: \(\sum_{i=1}^{n} r_i = \sum_{i=1}^{n} (Y_i - \hat{Y}_i) = \sum_{i=1}^{n} Y_i - \sum_{i=1}^{n} \hat{Y}_i\).
O processo de minimização dos quadrados relativos à soma dos resíduos leva a essa condição, assegurando que a soma é, de fato, nula tanto em modelos lineares simples quanto em múltiplos. Essa invariância é uma característica essencial do método de mínimos quadrados, portanto, a ideia de que em regressão múltipla a soma dos resíduos não pode ser nula é um equívoco.
Conteúdo do catálogo FC Concursos · Atualizado em