
Questão FC100208
A tabela de análise de variância precedente diz respeito ao ajuste de um modelo de regressão linear na forma y = β0 + β1x1 + β2x2 + ∈ em que β0, β1 e β2 denotam os coeficientes do
Regressão
CEBRASPE (CESPE) · 2024
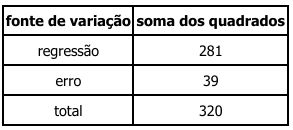
A tabela de análise de variância precedente diz respeito ao ajuste de um modelo de regressão linear na forma y = β0 + β1x1 + β2x2 + ∈ em que β0, β1 e β2 denotam os coeficientes do modelo e ε se refere a um erro aleatório normal com média zero e desvio padrão σ. O ajuste é feito pelo critério de mínimos quadrados ordinários e o tamanho da amostra é igual a 81.
Com base na situação hipotética apresentada, julgue o seguinte item.
A correlação linear entre y e x1 é superior a 0,95.
Mostrar resposta e comentário
Gabarito
Errado
Comentário do professor
Comentário: Para entender por que a afirmação está incorreta, é vital revisar o conceito de coeficiente de determinação, que é representado por \( R^2 \). Esse índice é calculado como a razão entre a soma dos quadrados da regressão e a soma total dos quadrados: \( R^2 = \frac{SQ_{Regressão}}{SQ_{Total}} \). Considerando os dados da tabela, \( R^2 \) foi calculado como \( R^2 = \frac{281}{320} \), resultando em aproximadamente \( 0,878 \).
Em um modelo de regressão simples (com apenas uma variável explicativa), a correlação entre a variável dependente \( y \) e a independente \( x_1 \) é dada pela raiz quadrada de \( R^2 \): \( r = \sqrt{R^2} \). Portanto, ao calcular \( \sqrt{0,878} \), obtemos um valor que é, no máximo, igual a \( 0,936 \) (aproximadamente). Como esta é a correlação máxima entre \( y \) e \( x_1 \) em nosso modelo, surge um ponto crucial: em regressões com múltiplas variáveis, a correlação entre \( y \) e qualquer \( x_i \) não pode superar essa estimativa. Logo, a afirmação de que a correlação linear entre \( y \) e \( x_1 \) é superior a \( 0,95 \) é, de fato, ERRADA, já que está acima do limite máximo possível, que é inferior a \( 0,95 \).
Conteúdo do catálogo FC Concursos · Atualizado em