
Questão FC371844
Seja a variável X = ( \(X_1\), \(X_2\), \(X_3\)) uma distribuição normal com média μ = (0, 0, 0) e matriz de covariância O coeficiente de correlação entre \(X_1\) e ( \(X_2\), \(X_
Variáveis Aleatórias
FCC · 2018
Seja a variável X = ( \(X_1\), \(X_2\), \(X_3\)) uma distribuição normal com média μ = (0, 0, 0) e matriz de covariância
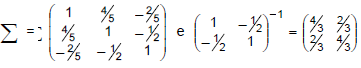
O coeficiente de correlação entre \(X_1\) e ( \(X_2\), \(X_3\)) é dado por
- 0,40.
- 0,67.
- 0,80.
- 0,50.
- 0,90.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Para obter o coeficiente de correlação entre \(X_1\) e o vetor \((X_2,X_3)\) usamos o coeficiente de determinação multivariado \(R^2 = \mathbf c^\top \mathbf r^{-1}\mathbf c\), onde \(\mathbf c\) é o vetor das covariâncias entre \(X_1\) e \((X_2,X_3)\) e \(\mathbf r\) é a matriz de covariância de \((X_2,X_3)\).
Da matriz \(\Sigma\) temos \(\mathbf c = \begin{pmatrix}4/5\\-2/5\end{pmatrix}\) e \(\mathbf r=\begin{pmatrix}1&-1/2\\-1/2&1\end{pmatrix}\) com \(\mathbf r^{-1}=\begin{pmatrix}4/3&2/3\\2/3&4/3\end{pmatrix}\).
Calculando: \(\mathbf r^{-1}\mathbf c=\begin{pmatrix}4/5\\0\end{pmatrix}\), então \(R^2=\mathbf c^\top(\mathbf r^{-1}\mathbf c)=(4/5)(4/5)=16/25\).
Por fim, o coeficiente de correlação é \(R=\sqrt{R^2}=\sqrt{16/25}=4/5=0{,}80\).
Conteúdo do catálogo FC Concursos · Atualizado em