
Questão FC804749
A contribuição patronal corresponde à contribuição previdenciária devida pelo ente ao Regime Próprio de Previdência Social (RPPS) em decorrência da sua condição de empregador. No e
Regime Próprio de Previdência Social
FEPESE · 2023
A contribuição patronal corresponde à contribuição previdenciária devida pelo ente ao Regime Próprio de Previdência Social (RPPS) em decorrência da sua condição de empregador.
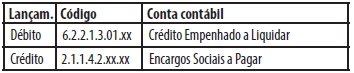
No ente, o reconhecimento da obrigação patrimonial referente à contribuição patronal pela ocorrência do fato gerador (mês de competência encerrado) deve ser contabilmente registrada, para a situação regular (em dia), pelo seguinte lançamento contábil:
- Natureza da informação: patrimonial
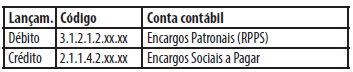
- Natureza da informação: patrimonial
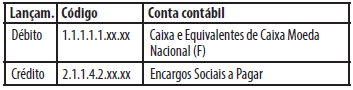
- Natureza da informação: orçamentária
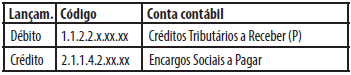
- Natureza da informação: patrimonial
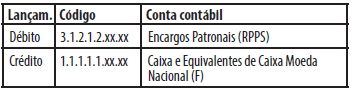
- Natureza da informação: orçamentária
Mostrar resposta e comentário
Gabarito
A
Comentário do professor
A alternativa aponta que a informação é de natureza patrimonial. Isso ocorre porque a contribuição patronal, por ser obrigação do ente perante o RPPS em razão da relação empregatícia, gera um efeito direto no patrimônio ao aumentar obrigações e reconhecer a despesa correspondente.
No reconhecimento por competência (mês encerrado) deve-se registrar a variação patrimonial resultante: débito na conta de despesa com contribuição patronal e crédito na conta de obrigações previdenciárias a recolher.
Assim, o foco do registro é o passivo constituído e a evidência da obrigação no período competente, conforme orientações do MCASP, justificando a classificação como informação patrimonial.
Conteúdo do catálogo FC Concursos · Atualizado em