
Questão FC99566
Uma curva de regressão da variável aleatóriaY sobre é dada por , em que o par de variáveis aleatórias (X, Y) segue uma distribuição normal bivariada, a média de X é igual a zero, V
Variáveis Aleatórias
CEBRASPE (CESPE) · 2022
 é dada por
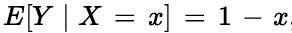 , em que o par de variáveis aleatórias (X, Y) segue uma distribuição normal bivariada, a média de X é igual a zero, Var[Y] = 4 e Var [X] = 1.
Considerando a situação hipotética apresentada, julgue o item a seguir.
Var[X + Y] < 5.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: Vamos analisar a afirmação de que Var[X + Y] < 5 é verdadeira, dado o cenário proposto. A variância de uma soma de variáveis aleatórias pode ser determinada pela fórmula:
\( Var[X + Y] = Var[X] + Var[Y] + 2Cov[X, Y] \).
Sabemos que Var[Y] = 4 e Var[X] = 1. Para calcular Cov[X, Y], vamos usar a definição:
\( Cov[X,Y] = E[XY] - E[X]E[Y] \).
Como a média de X é zero, podemos simplificar a expressão para Cov[X, Y]:
\( Cov[X,Y] = E[XY] \).
Utilizando a fórmula da regressão E[Y|X]=1-X, podemos encontrar \( E[XY] \) usando a lei da expectativa iterada:
\( E[XY] = E[X(1-X)] = E[X] - E[X^2] \).
Sabemos que E[X] = 0 e como \( Var[X] = E[X^2] - E[X]^2 \), temos:
\( E[X^2] = Var[X] = 1 \). Portanto,
\( E[XY] = 0 - 1 = -1 \). Assim, \( Cov[X,Y] = -1 \).
Substituindo tudo na equação da variância:
\( Var[X+Y] = 1 + 4 + 2(-1) = 3 \).
Como 3 é claramente menor que 5, podemos concluir com segurança que a afirmação Var[X + Y] < 5 é, de fato, CERTO.
Conteúdo do catálogo FC Concursos · Atualizado em