
Questão FC99984
Uma população de variáveis aleatórias independentes e identicamente distribuídas segue a distribuição uniforme X1 ∼ Uniforme [0,θ] no intervalo [0,θ], em que para 0 ≤ x ≤ θ e f(x)
Característica dos Estimadores
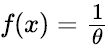 para 0 ≤ x ≤ θ e f(x) = 0, caso contrário. Uma amostra de tamanho n será retirada dessa população, sendo X(i) a i-ésima estatística de ordem da amostra.
Tendo como referência essas informações, julgue o item o seguir.
O estimador 2⋅X1 é não viesado e não é consistente.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: Vamos analisar a afirmação sobre o estimador 2⋅X1 e entender por que ela é considerada correta.
Primeiramente, precisamos determinar se o estimador é viesado. Para isso, devemos calcular o valor esperado de 2⋅X1. Sabemos que, em uma distribuição uniforme Uniforme[0, θ], a média da variável aleatória X1 é dada por \( E[X_1] = \frac{\theta}{2} \). Portanto, ao aplicar o fator 2, obtemos:
\( E[2⋅X_1] = 2 \cdot E[X_1] = 2 \cdot \frac{\theta}{2} = \theta \). Isso indica que o estimador 2⋅X1 é, de fato, não viesado, uma vez que seu valor esperado coincide com o parâmetro que se deseja estimar.
Em seguida, precisamos avaliar a consistência do estimador. Para que um estimador seja consistente, sua variância deve tender a zero quando o tamanho da amostra aumenta. A variância de X1 em uma distribuição uniforme é dada por \( Var(X_1) = \frac{\theta^2}{12} \). Assim, a variância de 2⋅X1 será \( Var(2⋅X_1) = 4 \cdot Var(X_1) = 4 \cdot \frac{\theta^2}{12} = \frac{\theta^2}{3} \).
Como essa variância é uma constante, ela não se aproxima de zero conforme o tamanho da amostra \( n \) aumenta. Portanto, o estimador 2⋅X1 não é consistente.
Resumindo, apesar de ser um estimador não viesado, sua variância constante demonstra que não convergirá para o verdadeiro valor do parâmetro \( \theta \), validando assim a afirmativa de que a escolha está CORRETA.
Conteúdo do catálogo FC Concursos · Atualizado em