
Questão FC99986
Uma amostra aleatória simples de tamanho n > 1 é retirada de uma distribuição exponencial com média μ; tal amostra é representada pelo conjunto {W1, …,Wn} constituído por n variáve
Característica dos Estimadores
CEBRASPE (CESPE) · 2024
Tendo como referência as informações precedentes, julgue o próximo item.
Um estimador consistente da média μ é
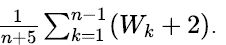
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Os avaliadores justificaram o julgamento CERTO aplicando a desigualdade de Chebyshev e verificando que a variância do estimador tende a zero quando \(n\to\infty\). Escrevendo\n\( \hat\mu=\dfrac{1}{n+5}\sum_{k=1}^{n-1}(W_k+2)=\dfrac{n-1}{n+5}\bar W_{n-1}+2\dfrac{n-1}{n+5},\)\nusa-se a Lei dos Grandes Números para ter \(\bar W_{n-1}\overset{p}{\to}\mu\) e calcula-se\n\(\mathrm{Var}(\hat\mu)=\dfrac{(n-1)\mu^2}{(n+5)^2}\to0\),\nportanto pela desigualdade de Chebyshev a probabilidade de desvio da média limite vai a zero.
Importante, contudo, é a observação sobre o viés: o termo determinístico \(2\dfrac{n-1}{n+5}\) tende a 2, logo \(\hat\mu\overset{p}{\to}\mu+2\). Assim a argumentação que usa apenas a queda da variância explica por que se concluiu consistência, porém o estimador converge para \(\mu+2\), não para \(\mu\).
Conteúdo do catálogo FC Concursos · Atualizado em