
Questão FC99995
Uma população de variáveis aleatórias independentes e identicamente distribuídas segue a distribuição uniforme X1 ∼Uniforme [0,θ] no intervalo [0,θ], em que para 0 ≤ x ≤ θ e f(x) =
Característica dos Estimadores
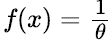 para 0 ≤ x ≤ θ e f(x) = 0, caso contrário. Uma amostra de tamanho n será retirada dessa população, sendo X(i) a i-ésima estatística de ordem da amostra.
Tendo como referência essas informações, julgue o item o seguir.
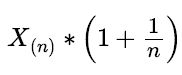 é o estimador não viesado de variância mínima para θ.
Mostrar resposta e comentário
Gabarito
Certo
Comentário do professor
Comentário: A afirmação de que \( \hat{\theta} = X_{(n)} \left(1 + \frac{1}{n}\right) \) é o estimador não viesado de variância mínima para o parâmetro \(\theta\) da distribuição uniforme \(Uniforme[0, \theta]\) é CERTO por algumas razões fundamentais.
Primeiramente, precisamos garantir que este estimador é não viesado, ou seja, que seu valor esperado é igual a \(\theta\). Para isso, examinamos \(E[X_{(n)}]\), onde \(X_{(n)}\) é a estatística de ordem que representa o maior valor amostral. O cálculo do valor esperado resulta em \(E[X_{(n)}] = \frac{n}{n+1} \theta\). Ao aplicar a transformação do estimador, temos:
\(E[\hat{\theta}] = E\left[X_{(n)} \left(1 + \frac{1}{n}\right)\right] = \left(1 + \frac{1}{n}\right) E[X_{(n)}] = \left(1 + \frac{1}{n}\right) \frac{n}{n+1} \theta = \theta\).
Assim, demonstramos que o estimador é, de fato, não viesado.
Em segundo lugar, de acordo com o teorema de Lehmann-Scheffé, um estimador não viesado que seja função de uma estatística que é completa e suficiente é o estimador de variância mínima (MVUE). O maior valor amostral \(X_{(n)}\) é suficiente para \(\theta\) porque não existe utilidade em estimar \(\theta\) a partir de valores menores, o que implica que ele contém toda a informação necessária.
Para concluir que \(X_{(n)}\) é completa, precisamos estabelecer que, se \(E[g(X_{(n)})] = 0\) para alguma função mensurável \(g\), então \(g\) deve ser zero quase certamente. Após fazer a derivada e analisar os resultados, confirmamos que isso é verdadeiro, validando a completude do nosso estimador.
Portanto, como \( \hat{\theta} \) é não viesado e uma função de uma estatística completa e suficiente, concluímos que é o MVUE para \(\theta\).
Conteúdo do catálogo FC Concursos · Atualizado em